cổng thông tin điện tử ĐÀI TIẾNG NÓI VIỆT NAM
cổng thông tin điện tử ĐÀI TIẾNG NÓI VIỆT NAM
Hỗ trợ DN nhỏ và vừa: Tránh tình trạng chính sách ưu tiên chỉ có trên giấy
Cập nhật: 51 phút trước
 Tổng Bí thư, Chủ tịch nước Tô Lâm hội đàm với Tổng thống Thụy Sĩ Guy Parmelin
Cá nhân có thể làm dịch vụ kế toán mà không cần xin phép Bộ Tài chính
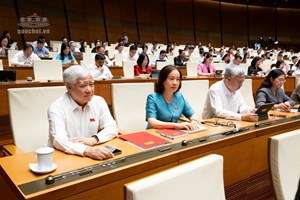
VOV.VN - Chiều 17/10, tiếp tục chương trình Kỳ họp thứ Hai, Quốc hội khoá XVI, các đại biểu Quốc hội thảo luận ở Tổ về dự án Luật Phát triển doanh nghiệp nhỏ và vừa.
Phát biểu tại tổ,một trong những giải pháp đại biểu Nguyễn Cao Sơn (Đoàn ĐBQH tỉnh Phú Thọ) đưa ra đểdoanh nghiệp có thể yên tâm bỏ vốn và duy trì sản xuất là cần phân biệt vi phạm nghĩa vụ sử dụng hỗ trợ với việc không đạt kết quả kinh doanh dự kiến.
Theo đại biểu Nguyễn Cao Sơn, cầnlàm rõ nguyên tắc này đối với các khoản hỗ trợ không hoàn lại. Khi chuyển sang quản lý theo kết quả, phải xác định đúng kết quả doanh nghiệp có trách nhiệm bàn giao và chỉ tiêu dùng để đánh giá hiệu quả chương trình. Nếu hai nội dung này bị đồng nhất, doanh nghiệp có thể e ngại nhận hỗ trợ vì không biết sau vài năm có bị yêu cầu hoàn trả hay không.
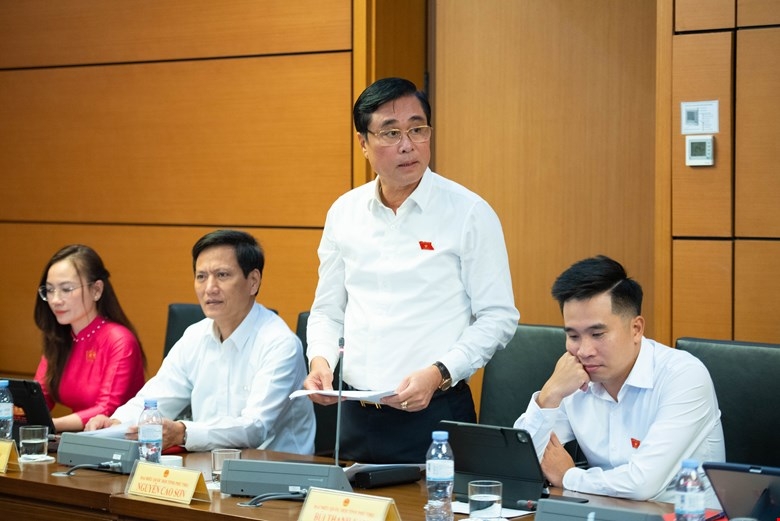
Ví dụ, doanh nghiệp đã hoàn thành cải tiến dây chuyền, giảm tỷ lệ sản phẩm lỗi đúng nhiệm vụ được duyệt, nhưng thị trường suy giảm khiến doanh thu chưa tăng như dự kiến. Cần đánh giá hiệu quả của chương trình và nguyên nhân không đạt mục tiêu, nhưng không nên tự động coi doanh nghiệp vi phạm nghĩa vụ sử dụng kinh phí.
Vì vậy, ngay khi phê duyệt hỗ trợ, phải xác định rõ nghĩa vụ có thể kiểm chứng, điều kiện thu hồi và cách xử lý biến động khách quan. Doanh nghiệp đã sử dụng kinh phí đúng mục đích, hoàn thành nghĩa vụ được giao thì việc chưa đạt chỉ tiêu tăng doanh thu, xuất khẩu không tự động làm phát sinh nghĩa vụ hoàn trả. Trường hợp cần điều chỉnh hoặc gia hạn nhiệm vụ phải được xem xét đúng thẩm quyền, có căn cứ và có trách nhiệm giải trình.
Đồng thời, phải xử lý nghiêm việc khai khống, thông đồng, sử dụng sai mục đích hoặc vi phạm nghĩa vụ đã cam kết; phân định trách nhiệm của doanh nghiệp với tổ chức cung cấp dịch vụ. Trước khi quyết định thu hồi, phải làm rõ phần nghĩa vụ không hoàn thành, nguyên nhân và trách nhiệm của từng bên, bảo đảm quyền giải trình của doanh nghiệp. Quy tắc rõ ràng sẽ bảo vệ ngân sách và giúp doanh nghiệp trung thực mạnh dạn tham gia các chương trình nâng cấp sản xuất.
Cùng góp ý về dựán Luật Phát triển doanh nghiệp nhỏ và vừa, Đại biểu Nguyễn Duy Thanh (Đoàn ĐBQH tỉnh Cà Mau) cho rằng, cần rà soát, điều chỉnh nguyên tắc lựa chọn doanh nghiệp được hỗ trợ, tránh tình trạng chính sách ưu tiên chỉ có trên giấy (khoản 5 Điều 5).
"Dự thảo quy định doanh nghiệp nộp hồ sơ trước được hỗ trợ trước, tôi cho rằng cách quy định này chưa thực sự hợp lý. Trên thực tế, các doanh nghiệp rất khó nộp hồ sơ cùng một thời điểm. Nếu lấy thứ tự nộp hồ sơ làm nguyên tắc quyết định thì doanh nghiệp có điều kiện thuận lợi, tiếp cận thông tin sớm sẽ có lợi thế, trong khi những đối tượng cần ưu tiên hỗ trợ có thể tiếp tục gặp khó khăn. Khi nguồn kinh phí hỗ trợ có hạn, doanh nghiệp thuộc diện ưu tiên nhưng nộp hồ sơ muộn hơn có thể không còn cơ hội thụ hưởng”, đại biểu Nguyễn Duy Thanh chỉ rõ.
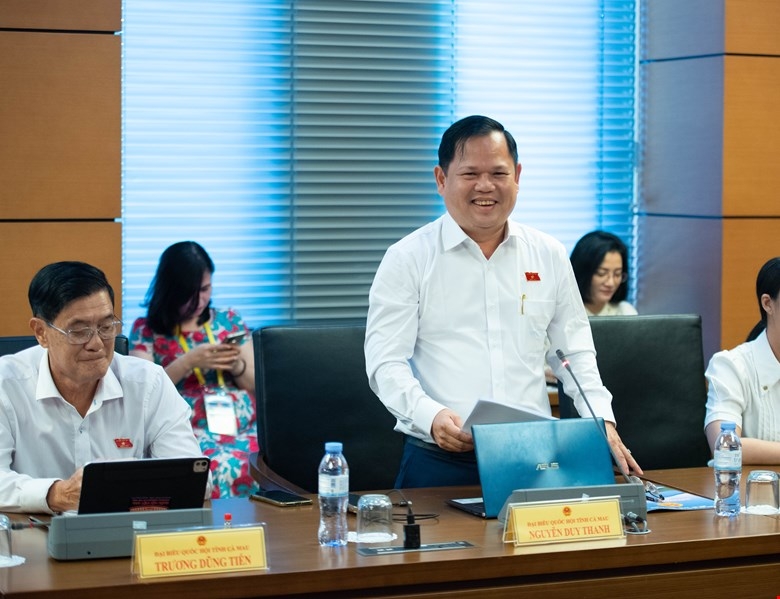
Từ lý do trên, đại biểu tỉnh Cà Mau đề nghị nghiên cứu điều chỉnh theo hướng xét hỗ trợ theo từng đợt hoặc chương trình, căn cứ vào nhu cầu, mức độ ưu tiên, mục tiêu và hiệu quả dự kiến. Thứ tự nộp hồ sơ chỉ nên là tiêu chí phụ khi các doanh nghiệp có mức độ đáp ứng tương đương. Cần bảo đảm chính sách ưu tiên được thực hiện thực chất, đúng đối tượng, không làm phát sinh thêm thủ tục hoặc cơ chế xin - cho.
Về kết nối, khai thác dữ liệu để doanh nghiệp nhỏ và vừa tiếp cận tín dụng (Điều 8 và Điều 16), đại biểu Nguyễn Duy Thanh nhấn mạnh việc cần làm rõ cơ chế để các dữ liệu này thực sự phục vụ ngân hàng trong thẩm định và quyết định cấp tín dụng.
Thực tế, nhiều doanh nghiệp có đơn hàng, doanh thu và dòng tiền nhưng thiếu tài sản thế chấp nên khó vay vốn. Trong khi đó, các cơ quan nhà nước đã có dữ liệu về đăng ký doanh nghiệp, thuế, hóa đơn điện tử, xuất nhập khẩu, bảo hiểm. Nếu được xác thực, cập nhật và chia sẻ đúng quy định, những dữ liệu này có thể giúp ngân hàng đánh giá chính xác hơn tình hình hoạt động, khả năng trả nợ của doanh nghiệp, mở rộng cho vay dựa trên dòng tiền, hợp đồng, khoản phải thu và giảm sự phụ thuộc quá mức vào tài sản bảo đảm.
Đại biểu đề nghị nghiên cứu quy định các nguyên tắc cơ bản về phạm vi dữ liệu được khai thác, cơ quan xác thực, cập nhật, điều kiện và phương thức tổ chức tín dụng được tiếp cận, trách nhiệm bảo mật và xử lý dữ liệu sai lệch. Việc khai thác dữ liệu phải đúng mục đích, có căn cứ pháp luật, đồng thời bảo đảm quyền tự chủ thẩm định, quyết định cho vay và trách nhiệm kiểm soát rủi ro của tổ chức tín dụng.
Về chính sách miễn thuế thu nhập doanh nghiệp trong 3 năm đầu thành lập (khoản 2 Điều 9), theo đại biểu Nguyễn Duy Thanh, cần đánh giá kỹ hiệu quả thực chất của chính sách này. Thực tế, nhiều doanh nghiệp trong những năm đầu thành lập chưa có lãi, thậm chí còn phải bù đắp chi phí đầu tư ban đầu. Đến khi hoạt động ổn định, bắt đầu có thu nhập chịu thuế thì thời gian miễn thuế đã hết. Như vậy, chính sách ưu đãi đã được ban hành nhưng nhiều doanh nghiệp chưa được thụ hưởng thực chất. Do đó, cần nghiên cứu phương án linh hoạt hơn về thời điểm hưởng ưu đãi. Chẳng hạn, trong thời hạn tối đa 6 năm kể từ khi thành lập, doanh nghiệp được miễn thuế tối đa 3 năm, tính từ năm đầu tiên phát sinh thu nhập chịu thuế; hoặc nghiên cứu phương án miễn thuế trong 2 năm có phát sinh thu nhập chịu thuế trong 5 năm đầu. Các phương án cần được so sánh đầy đủ với cơ chế hiện hành về mức độ hỗ trợ doanh nghiệp và tác động đến ngân sách nhà nước.
Về hiệu quả thực chất của chính sách ưu đãi thuế cho nghiên cứu, phát triển và sử dụng lao động (Điều 11 và Điều 17). Dự thảo quy định ưu đãi thuế thông qua cơ chế tính chi phí nghiên cứu, phát triển và một số chi phí sử dụng lao động vào chi phí được trừ với mức cao hơn chi phí thực tế.
Đại biểu Nguyễn Duy Thanh bày tỏ tán thành mục tiêu khuyến khích doanh nghiệp đầu tư nghiên cứu, đổi mới công nghệ và sử dụng lao động thuộc các nhóm cần hỗ trợ. Tuy nhiên, cần đánh giá tác dụng thực tế của những ưu đãi này đối với doanh nghiệp nhỏ mới thành lập, đang đầu tư ban đầu hoặc chưa phát sinh thu nhập chịu thuế.
"Một doanh nghiệp công nghệ đang đầu tư nghiên cứu sản phẩm, chưa có doanh thu và đang thua lỗ. Việc được tăng chi phí được trừ chưa trực tiếp tạo thêm nguồn tiền để doanh nghiệp thuê chuyên gia, mua thiết bị hoặc hoàn thiện sản phẩm. Lợi ích về thuế có thể phát sinh trong tương lai theo các quy định liên quan, nhưng chưa giải quyết ngay khó khăn về dòng tiền.
Tôi đề nghị phân loại chính sách theo giai đoạn phát triển và khả năng tài chính của doanh nghiệp. Đối với doanh nghiệp chưa có thu nhập chịu thuế, cần chú trọng các cơ chế hỗ trợ trực tiếp, có điều kiện như sử dụng hạ tầng nghiên cứu dùng chung, hỗ trợ thử nghiệm, kiểm định, đào tạo và Phiếu hỗ trợ. Đối với doanh nghiệp đã có thu nhập chịu thuế, thực hiện ưu đãi theo pháp luật thuế", đại biểu Thanh nhấn mạnh.
 Từ khóa: doanh nghiệp, VOV, doanh nghiệp, hỗ trợ doanh nghiệp, thuế,vốn,chính sách hỗ trợ doanh nghiệp,chính sách ưu tiên,cho thuê đất
 Thể loại: Nội chính
Tác giả: nguyễn trang/vov.vn
Nguồn tin: VOVVN


 Chương trình đã phát
 Nghe và xem trực tuyến