cổng thông tin điện tử ĐÀI TIẾNG NÓI VIỆT NAM
cổng thông tin điện tử ĐÀI TIẾNG NÓI VIỆT NAM
Giảm lãi suất vay sản xuất kinh doanh - tăng nội lực cho doanh nghiệp
Cập nhật: 25/10/2026
VOV.VN - Khi các doanh nghiệp sản xuất kinh doanh tiếp cận được nguồn vốn có kỳ hạn với lãi suất vay phù hợp, đúng thời điểm cùng chi phí hợp lý sẽ biến cơ hội kinh doanh thành năng lực sản xuất, nâng cao tăng trưởng.
Để tham gia sâu hơn vào chuỗi cung ứng toàn cầu, doanh nghiệp Việt cần thị trường và nguồn lực tài chính để đầu tư công nghệ, chủ động nguyên liệu, nâng cấp sản xuất và đáp ứng các tiêu chuẩn mới. Khi doanh nghiệp tiếp cận được nguồn vốn có kỳ hạn phù hợp, đúng thời điểm với chi phí hợp lý sẽ biến cơ hội kinh doanh thành năng lực sản xuất, nâng cao tăng trưởng.
Đồng hành cùng khối các doanh nghiệp vừa và nhỏ hoạt động trong lĩnh vực công nghiệp hỗ trợ từ nhiều năm qua, ông Nguyễn Vân, Phó Chủ tịch Thường trực Hiệp hội Công nghiệp hỗ trợ Thành phố Hà Nội (HANSIBA) cho biết, với doanh nghiệp công nghiệp hỗ trợ, vốn không chỉ là nguồn lực để mua sắm máy móc, còn quyết định việc có đủ sức bước vào chuỗi cung ứng của các tập đoàn lớn hay không.
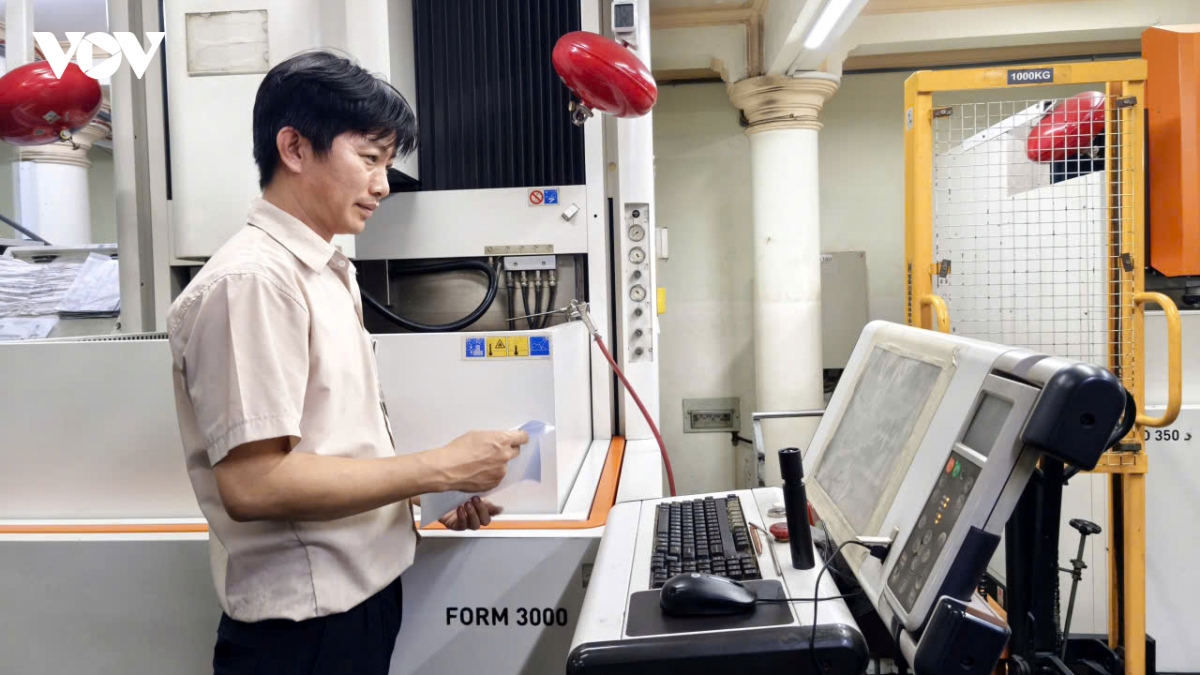
Chính vì thế, hiệp hội đang đề xuất với Chính phủ và các ngân hàng thương mại, về việc bố trí nguồn vốn vay dài hạn với lãi suất thấp cho doanh nghiệp công nghiệp hỗ trợ. Các doanh nghiệp trong hiệp hội cũng được khuyến nghị tận dụng tối đa các gói tín dụng ưu đãi; các chính sách hỗ trợ tài chính hiện hành của Chính phủ, Bộ Công Thương để giảm áp lực chi phí đầu tư.
“Khi doanh nghiệp vay gói tín dụng dài hạn lãi suất thấp, các quỹ hỗ trợ và chính sách ưu đãi cùng đến được với doanh nghiệp một cách kịp thời, khả năng nâng cấp công nghệ, đẩy mạnh nội địa hóa của khối doanh nghiệp trong nước sẽ có thêm nền tảng vững chắc, góp phần xây dựng chuỗi cung ứng tự chủ và bền vững cho nền kinh tế”, ông Vân bày tỏ.
Mới đây, Tổng Bí thư, Chủ tịch nước Tô Lâm đã đặt vấn đề doanh nghiệp phải kinh doanh như thế nào mới tạo được lợi nhuận để trả mức lãi vay trên 10%? Đây cũng chính là điều cộng đồng doanh nghiệp đang quan tâm, trăn trở và mong đợi được giải quyết bằng những chính sách cụ thể. Thủ tướng Chính phủ cũng đã chỉ đạo hệ thống ngân hàng nhanh chóng giảm lãi suất cho vay từ 1,5% - 2%.
Tuy nhiên, từ thực tiễn hoạt động sản xuất kinh doanh, Chuyên gia, TS. Giang Chấn Tây cho rằng, nếu chỉ quy định mức giảm lãi suất nhưng không quy định mức lãi suất cuối cùng phải đạt được, chủ trương đúng đắn này có nguy cơ không mang lại hiệu quả thực chất. Bởi một khoản vay đang chịu lãi suất 15%-16%, sau khi giảm 2 điểm phần trăm vẫn còn ở mức 13% - 14%/năm. Khi đó ngân hàng có thể báo cáo đã thực hiện giảm lãi suất nhưng doanh nghiệp vẫn phải gánh chịu chi phí vốn quá lớn.
“Vấn đề đặt ra là doanh nghiệp phải kinh doanh ngành nghề gì, đạt tỷ suất lợi nhuận bao nhiêu mới đủ trả lãi ngân hàng, trang trải chi phí, thực hiện nghĩa vụ thuế cũng như duy trì việc làm và còn nguồn vốn để tái đầu tư. Không thể xem việc giảm từ một mức lãi suất quá cao xuống một mức lãi suất vẫn quá cao khác là ngân hàng đã hoàn thành mục tiêu hỗ trợ doanh nghiệp”, TS. Giang Chấn Tây nhìn nhận.
Từ thực tế đó, TS. Giang Chấn Tây cho rằng, muốn giảm lãi suất cho vay bền vững, trước hết phải kiểm soát được chi phí vốn huy động của ngân hàng. Không thể để các ngân hàng cạnh tranh bằng cách liên tục nâng lãi suất huy động, để lấy chính mức tăng đó làm lý do điều chỉnh lãi suất cho vay, chuyển gánh nặng sang doanh nghiệp. Nếu không kiểm soát từ đầu vào, chính sách giảm lãi suất sẽ luôn bị động và có nguy cơ rơi vào vòng luẩn quẩn: Lãi suất huy động tăng nên lãi suất cho vay tăng, đến khi được yêu cầu giảm lãi suất cho vay, ngân hàng lại viện dẫn chi phí huy động cao nên không thể giảm thêm.
Bên cạnh đó, lãi suất cho vay quá cao không chỉ làm giảm lợi nhuận của doanh nghiệp, còn làm tăng giá thành sản phẩm, giảm sức cạnh tranh, hạn chế đầu tư và tiềm ẩn nguy cơ gia tăng nợ xấu. Một doanh nghiệp có tỷ suất lợi nhuận 10%/năm chưa chắc đã đủ khả năng chịu lãi suất vay 10%/năm, bởi lợi nhuận trên vốn kinh doanh và chi phí lãi vay được tính trên những cơ sở khác nhau.
“Doanh nghiệp còn phải trang trải chi phí vận hành, thực hiện nghĩa vụ thuế duy trì việc làm và tái đầu tư. Vì vậy không thể lấy khả năng sinh lời của ngân hàng làm thước đo duy nhất cho hiệu quả hoạt động tín dụng, trong khi sức chịu đựng của doanh nghiệp ngày càng suy giảm”, TS. Giang Chấn Tây nêu và kiến nghị Ngân hàng Nhà nước chỉ đạo các ngân hàng thương mại xây dựng lộ trình đưa lãi suất cho vay sản xuất kinh doanh về mức 7%-8%/năm.
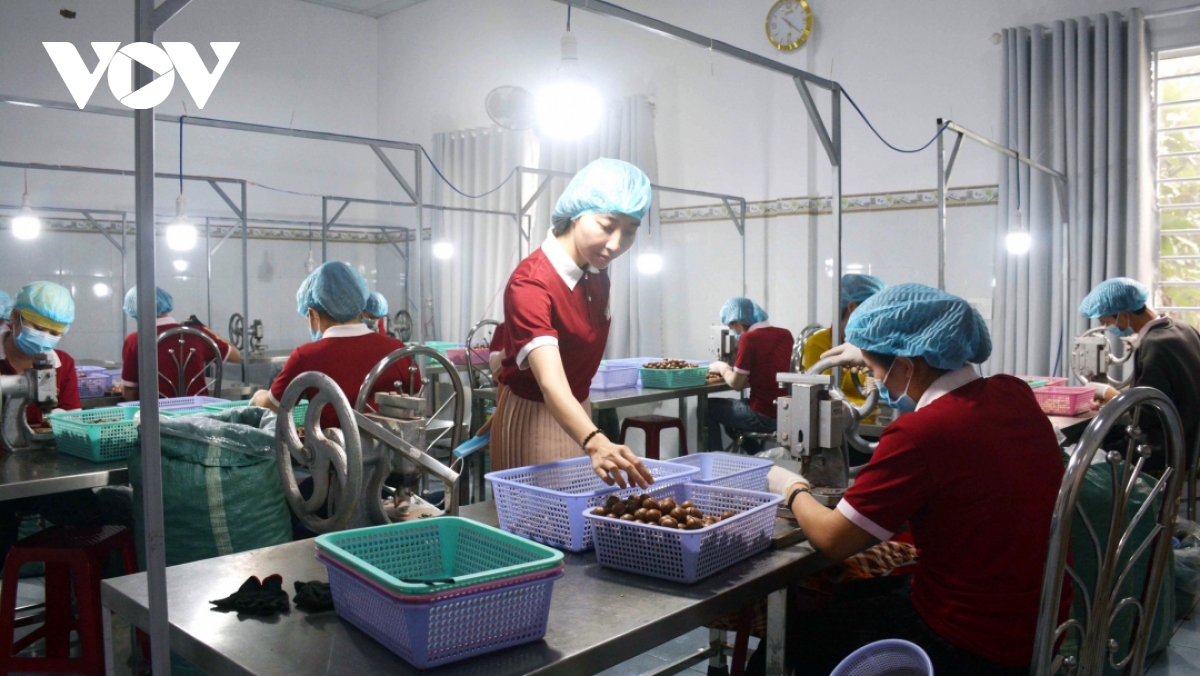
Cụ thể ở giai đoạn trước mắt, lấy 8%/năm làm mức trần đề xuất; sau 6 tháng tiếp tục giảm về 6% - 7%/năm với mức trần đề xuất 7%/năm. Đồng thời kiểm soát đồng bộ lãi suất huy động và lãi suất cho vay; nghiên cứu giới hạn chênh lệch đầu vào - đầu ra khoảng từ 1% - 1 5%/năm, nhưng không vượt quá 1,5 điểm phần trăm đối với nhóm nhóm khoản vay đủ điều kiện sau khi thẩm định tính khả thi.
Đặc biệt, Ngân hàng Nhà nước cần hoàn thiện cơ chế bảo vệ doanh nghiệp đang vay vốn, ngăn ngừa việc điều chỉnh lãi suất thiếu minh bạch, bất hợp lý hoặc trái với thỏa thuận. Thanh tra ngăn chặn các hình thức tăng lãi suất trước rồi giảm sau ưu đãi ngắn hạn thiếu minh bạc và tăng phí để bù phần lãi suất đã giảm.
“Doanh nghiệp chấp nhận rủi ro kinh doanh, chấp nhận cạnh tranh và có trách nhiệm trả nợ ngân hàng. Nhưng doanh nghiệp không thể bị buộc phải gánh chịu những mức lãi suất quá cao và bất hợp lý của ngân hàng, hoặc những lần điều chỉnh tăng lãi suất thiếu minh bạch vượt ngoài khả năng dự tính của doanh nghiệp”, TS. Giang Chấn Tây bày tỏ.
 Từ khóa: giảm lãi suất vay ngân hàng, lãi suất vay,vay vốn ngân hàng, doanh nghiệp, sản xuất kinh doanh
 Thể loại: Kinh tế
Tác giả: nguyễn quỳnh/vov.vn
Nguồn tin: VOVVN


 Chương trình đã phát
 Nghe và xem trực tuyến