cổng thông tin điện tử ĐÀI TIẾNG NÓI VIỆT NAM
cổng thông tin điện tử ĐÀI TIẾNG NÓI VIỆT NAM
Đề xuất thí điểm ngân hàng số, cho vay tín chấp để doanh nghiệp nhỏ tiếp cận vốn
Cập nhật: 52 phút trước
 Đề xuất thí điểm ngân hàng số, cho vay tín chấp để doanh nghiệp nhỏ tiếp cận vốn
Tổng Bí thư, Chủ tịch nước Tô Lâm chủ trì chiêu đãi Tổng thống Thụy Sĩ
VOV.VN - Nhiều đại biểu Quốc hội đề nghị tháo gỡ điểm nghẽn vốn cho doanh nghiệp nhỏ và vừa bằng cách mở rộng cho vay dựa trên dòng tiền, dữ liệu, đồng thời nghiên cứu thí điểm ngân hàng số và dành riêng các gói thầu đầu tư công cho khu vực này.
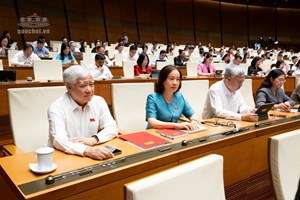
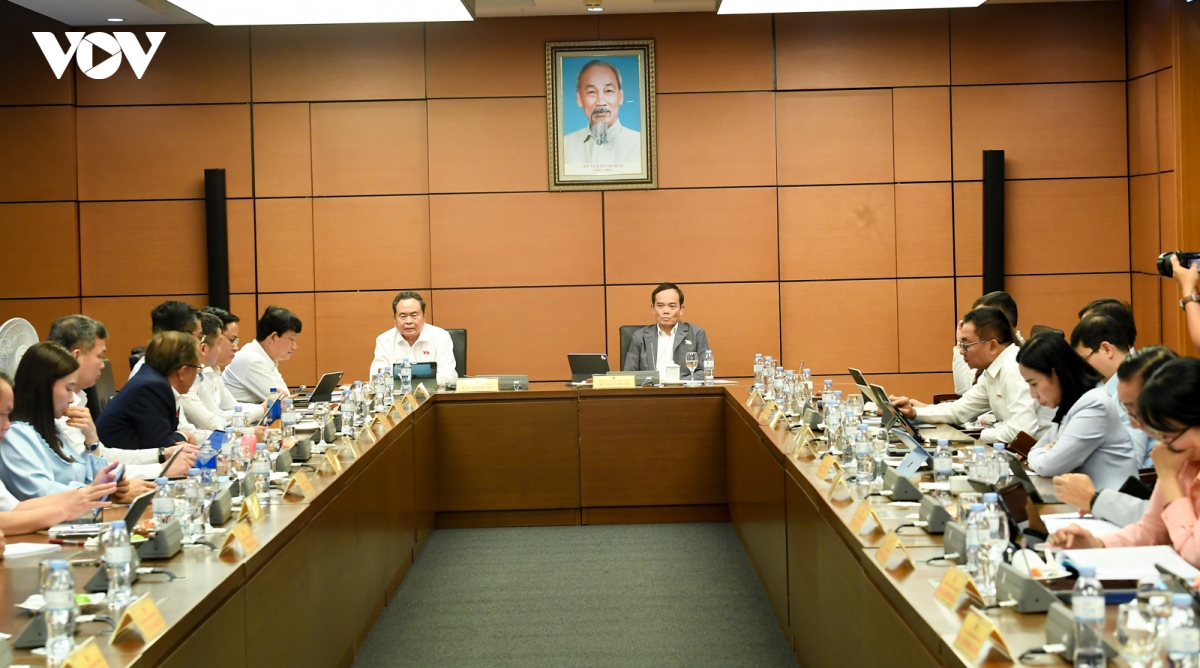
Chiều 17/10, thảo luận tại tổ về dự án Luật Phát triển doanh nghiệp nhỏ và vừa, nhiều đại biểu Quốc hội cho rằng, khả năng tiếp cận vốn, chi phí tuân thủ và cơ hội tham gia thị trường vẫn là những rào cản lớn đối với khu vực doanh nghiệp nhỏ và vừa (chiếm phần đông nền kinh tế). Các ý kiến đề nghị chính sách hỗ trợ cần đi vào thực chất, tập trung đúng đối tượng và tạo điều kiện để doanh nghiệp duy trì hoạt động, mở rộng sản xuất, kinh doanh.
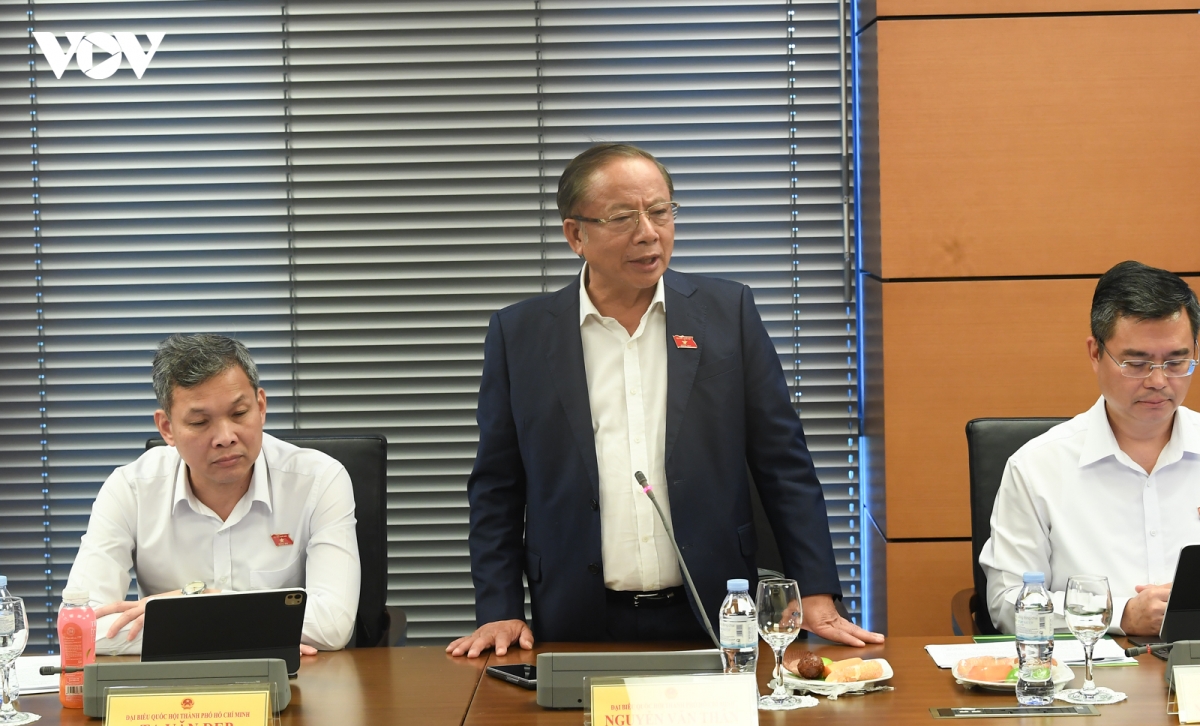
Đại biểu Nguyễn Văn Thân, Chủ tịch Hiệp hội Doanh nghiệp nhỏ và vừa, Đại biểu Quốc hội đoàn thành phố Hồ Chí Minh (TP HCM) cho biết: "Cả nước có hàng triệu hộ kinh doanh và gần một triệu doanh nghiệp nhỏ và vừa. Đây là lực lượng quan trọng trong tạo việc làm, đóng góp cho tăng trưởng và bảo đảm an sinh xã hội. Tuy nhiên, nhóm này đang gặp khó khăn về vốn, thuế và đầu ra thị trường".
Theo ông Thân, nhu cầu đầu tư, đổi mới công nghệ và mở rộng sản xuất ngày càng tăng, trong khi nguồn vốn chưa đáp ứng được nhu cầu. Doanh nghiệp khó chịu được lãi suất cho vay cao, nhưng nếu lãi suất huy động quá thấp, ngân hàng lại khó thu hút tiền gửi trong dân.
Để giải bài toán vốn, đại biểu Nguyễn Văn Thân đề nghị Quốc hội và Chính phủ nghiên cứu cho phép thí điểm một đến hai mô hình ngân hàng số độc lập. Theo ông, ứng dụng công nghệ và tự động hóa có thể giúp giảm chi phí vận hành, đẩy nhanh quá trình huy động và cung ứng vốn, từ đó tạo điều kiện mở rộng cho vay tín chấp đối với doanh nghiệp nhỏ và vừa, hộ kinh doanh.
Ông Thân cũng kiến nghị đẩy mạnh ứng dụng công nghệ tài chính, triển khai cơ chế thử nghiệm có kiểm soát (sandbox), đồng thời hoàn thiện khung pháp lý để các tổ chức tài chính, quỹ đầu tư và tổ chức tài chính vi mô trong và ngoài nước tham gia cung ứng vốn. Bên cạnh đó, đại biểu đề xuất nghiên cứu các giải pháp huy động nguồn tiền nhàn rỗi trong dân thông qua trái phiếu Chính phủ với mức lợi tức phù hợp, bổ sung nguồn lực cho đầu tư phát triển.
Tuy nhiên, ông Nguyễn Thanh Tùng, Đại biểu Quốc hội Đoàn TP HCM lạicho rằng, đề xuất phát triển ngân hàng số độc lập cần được xem xét thận trọng. Theo ông, nhiều ngân hàng thương mại trong nước đã số hóa phần lớn giao dịch, nhưng điều đó không có nghĩa ngân hàng số luôn huy động được vốn với chi phí thấp hơn mô hình truyền thống.
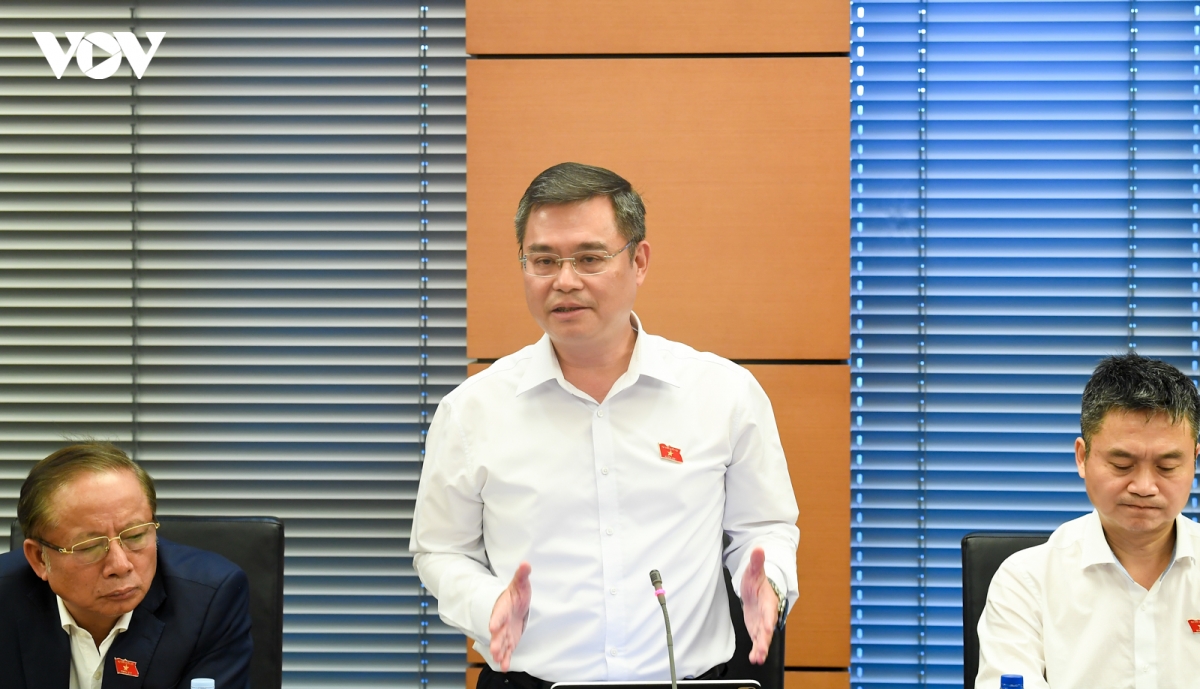
Điều kiện quan trọng để ngân hàng số đánh giá khách hàng và quyết định cho vay là hệ thống dữ liệu đầy đủ, được chuẩn hóa và chia sẻ thông suốt. Nếu thiếu dữ liệu, tổ chức tín dụng khó xác định chính xác năng lực tài chính và khả năng trả nợ của doanh nghiệp, từ đó khó mở rộng cho vay tín chấp mà vẫn kiểm soát được rủi ro.
Chủ tịch Quốc hội Trần Thanh Mẫn nhận định dư địa phát triển của doanh nghiệp nhỏ và vừa còn lớn, song khả năng tiếp cận vốn vẫn là điểm nghẽn nổi bật. Dù ngành ngân hàng đã triển khai nhiều chương trình tín dụng ưu đãi với quy mô hàng chục nghìn tỷ đồng, nhiều doanh nghiệp vẫn khó đáp ứng điều kiện vay.
Theo Chủ tịch Quốc hội, có ba nguyên nhân chính. Thứ nhất, ngân hàng còn phụ thuộc nhiều vào tài sản thế chấp, trong khi doanh nghiệp nhỏ và vừa, nhất là doanh nghiệp mới thành lập, thường thiếu bất động sản hoặc tài sản có giá trị để bảo đảm khoản vay.
Thứ hai, thông tin tài chính và năng lực quản trị của một bộ phận doanh nghiệp còn hạn chế. Báo cáo tài chính chưa chuẩn hóa, tài chính cá nhân và doanh nghiệp chưa được tách bạch rõ ràng, khiến ngân hàng khó đánh giá chính xác khả năng trả nợ.
Thứ ba, năng lực hấp thụ vốn chưa đồng đều. Một số doanh nghiệp chưa có phương án kinh doanh khả thi hoặc năng lực quản trị đủ mạnh, khiến tổ chức tín dụng thận trọng khi cho vay.
Những yếu tố này tạo thành vòng luẩn quẩn: doanh nghiệp thiếu vốn nên khó mở rộng sản xuất, đầu tư công nghệ và nâng cao năng lực cạnh tranh; quy mô kinh doanh và dòng tiền hạn chế lại khiến việc tiếp cận tín dụng càng khó khăn.
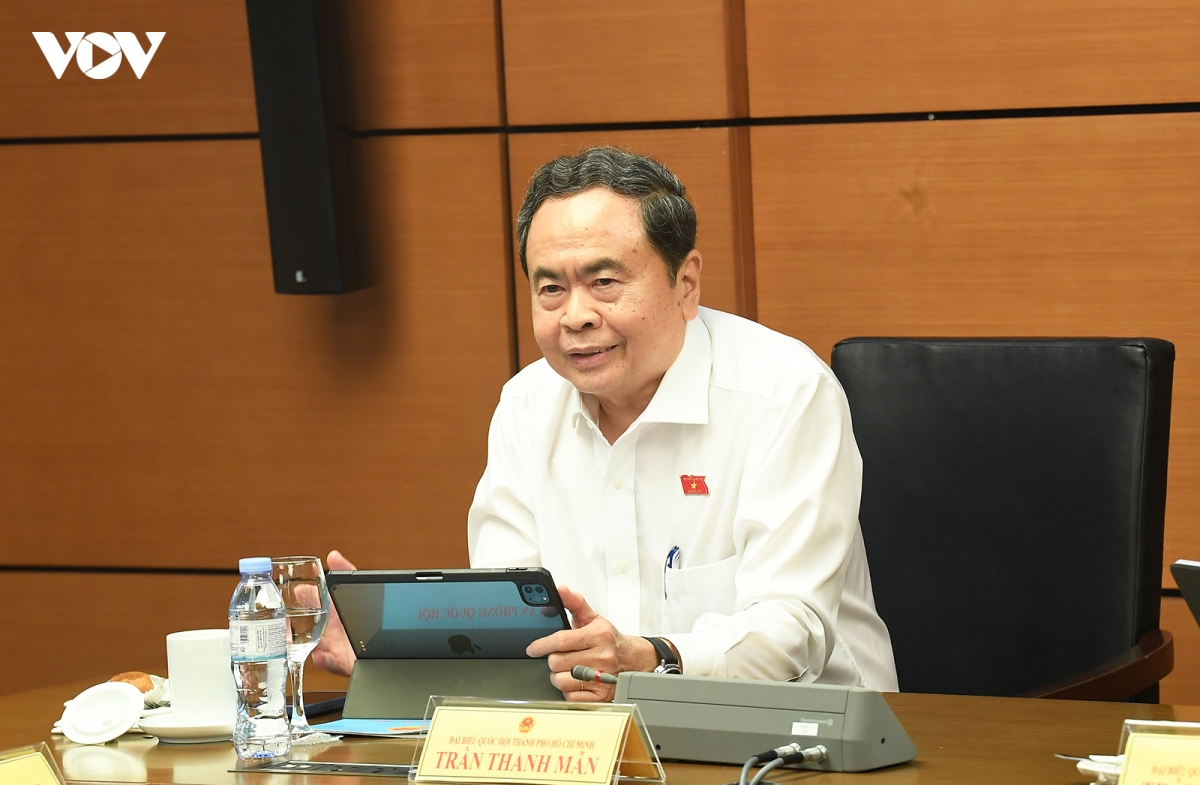
Vì vậy, Chủ tịch Quốc hội đề nghị chuyển mạnh từ cho vay dựa chủ yếu vào tài sản thế chấp sang đánh giá dòng tiền, dữ liệu giao dịch, hợp đồng đầu ra và vị trí của doanh nghiệp trong chuỗi cung ứng. Cùng với đó là đẩy mạnh thử nghiệm các mô hình cho vay dựa trên dữ liệu, cải thiện hoạt động của quỹ bảo lãnh tín dụng và đa dạng hóa nguồn vốn ngoài ngân hàng.
Chủ tịch Quốc hội nhấn mạnh, cần hỗ trợ doanh nghiệp nâng cao năng lực quản trị, minh bạch tài chính thông qua đào tạo, tư vấn kế toán và ứng dụng phần mềm quản lý. Theo Chủ tịch Quốc hội, vấn đề không chỉ nằm ở nguồn vốn của hệ thống ngân hàng mà còn ở cách đánh giá rủi ro và khả năng sử dụng vốn hiệu quả của doanh nghiệp.
Đáng chú ý, theo thông tin đại biểu Nguyễn Thanh Tùng nêu tại phiên thảo luận, doanh nghiệp nhỏ và vừa chiếm khoảng 98% tổng số doanh nghiệp Việt Nam nhưng chỉ chiếm khoảng 20% tổng dư nợ tín dụng. Điều này cho thấy khoảng cách đáng kể giữa quy mô của khu vực doanh nghiệp này và khả năng tiếp cận nguồn vốn ngân hàng.
Ông Tùng cho rằng chính sách hỗ trợ không nên dàn trải cho tất cả doanh nghiệp mà cần tập trung vào những ngành nghề, lĩnh vực có tiềm năng, có khả năng liên kết với doanh nghiệp lớn và tham gia sâu hơn vào chuỗi sản xuất, cung ứng.
Ngoài vốn, đại biểu Nguyễn Văn Thân kiến nghị nâng ngưỡng doanh thu không chịu thuế đối với hộ kinh doanh lên 2 tỷ đồng mỗi năm, thay vì 1 tỷ đồng. Theo ông, với những hộ có doanh thu thấp, chi phí tuân thủ và quản lý thuế có thể lớn so với số thu ngân sách thu được.
Đại biểu cho rằng việc miễn thuế cho nhóm hộ có doanh thu đến 2 tỷ đồng mỗi năm sẽ giúp họ giữ lại nguồn lực để tái đầu tư, cải thiện đời sống và mở rộng hoạt động. Đây là đề xuất của đại biểu tại phiên thảo luận, chưa phải chính sách đã được Quốc hội thông qua.
Ông cũng đề nghị dành riêng các gói thầu đầu tư công có quy mô phù hợp cho doanh nghiệp nhỏ và vừa, hoặc quy định tỷ lệ tối thiểu 20% trong các dự án đầu tư công, dịch vụ công cho khu vực này. Theo đại biểu, nếu doanh nghiệp nhỏ chỉ tham gia với tư cách nhà thầu phụ cho doanh nghiệp lớn, giá trị hợp đồng có thể bị giảm và thời gian thanh toán kéo dài, gây áp lực lên dòng tiền.
Đại biểu Nguyễn Văn Thân đồng thời kiến nghị dự thảo luật có chương riêng quy định trách nhiệm của cơ quan quản lý nhà nước trong tổ chức thực hiện, hạn chế cơ chế “xin - cho” và bảo đảm chính sách hỗ trợ đến đúng đối tượng.
Kết luận định hướng thảo luận, Chủ tịch Quốc hội Trần Thanh Mẫn nhấn mạnh việc sửa luật cần lấy doanh nghiệp làm trung tâm, chuyển từ tư duy cấp phát sang kiến tạo điều kiện phát triển. Theo ông, chính sách phải được số hóa, liên thông dữ liệu giữa đăng ký doanh nghiệp, thuế, bảo hiểm xã hội và tín dụng để giảm hồ sơ trùng lặp, đồng thời công khai điều kiện thụ hưởng, cơ quan chịu trách nhiệm và kết quả thực hiện.
Chủ tịch Quốc hội cũng yêu cầu ưu tiên hỗ trợ doanh nghiệp siêu nhỏ và hộ kinh doanh chuyển đổi thành doanh nghiệp, bởi đây là nhóm dễ gặp khó khăn về vốn, công nghệ và quản trị nhất. Mục tiêu cuối cùng không chỉ là giúp doanh nghiệp tiếp cận hỗ trợ, mà còn tạo điều kiện để họ tồn tại, phát triển bền vững và nâng cao năng lực cạnh tranh.
Các ý kiến tại phiên thảo luận cho thấy chính sách hỗ trợ doanh nghiệp nhỏ và vừa cần vượt khỏi việc ban hành ưu đãi trên giấy. Khả năng tiếp cận vốn, giảm chi phí tuân thủ và tham gia thị trường sẽ quyết định mức độ hiệu quả của luật khi đi vào thực tiễn.
 Từ khóa: doanh nghiệp nhỏ, Luật Phát triển doanh nghiệp nhỏ và vừa, doanh nghiệp nhỏ và vừa, ngân hàng số, cho vay tín chấp, tiếp cận vốn doanh nghiệp, giảm lãi suất cho vay, miễn thuế hộ kinh doanh, gói thầu đầu tư công, quỹ bảo lãnh tín dụng, Quốc hội thảo luận tổ
 Thể loại: Nội chính
Tác giả: văn ngân/vov.vn
Nguồn tin: VOVVN


 Chương trình đã phát
 Nghe và xem trực tuyến