cổng thông tin điện tử ĐÀI TIẾNG NÓI VIỆT NAM
cổng thông tin điện tử ĐÀI TIẾNG NÓI VIỆT NAM
Nộp thuế theo doanh thu: Đề xuất mới có thể giúp 99,6% hộ kinh doanh hưởng lợi
Cập nhật: 15 giờ trước
 TP.HCM dự kiến công bố 12 dự án đầu tư hơn 13,5 tỷ USD tại AEF 2026
Bỏ quy định phạt vi phạm trong Luật Thương mại: Doanh nghiệp yếu thế chịu rủi ro
VOV.VN - Dự thảo Luật Phát triển doanh nghiệp nhỏ và vừa đề xuất nâng ngưỡng doanh thu được lựa chọn phương pháp tính thuế lên 10 tỷ đồng/năm, giúp hộ, cá nhân kinh doanh có thêm phương án kê khai, nộp thuế và giảm áp lực về sổ sách, hóa đơn, chứng từ.
Theo dự thảo Luật Phát triển doanh nghiệp nhỏ và vừa được Chính phủ trình Quốc hội tại Kỳ họp thứ 2, Quốc hội khóa XVI, ngưỡng doanh thu được lựa chọn áp dụng phương pháp tính thuế đơn giản dự kiến nâng lên 10 tỷ đồng/năm đối với doanh nghiệp và cá nhân cư trú. Đề xuất này được kỳ vọng tháo gỡ vướng mắc trong tuân thủ thủ tục hành chính về thuế, giảm chi phí vận hành cho người kinh doanh.
Cụ thể, theo Điều 33 dự thảo Luật Phát triển doanh nghiệp nhỏ và vừa, cá nhân, hộ kinh doanh có doanh thu đến 10 tỷ đồng/năm được lựa chọn nộp thuế thu nhập cá nhân theo phương pháp đơn giản, tính bằng thuế suất nhân với doanh thu hoặc tính trên thu nhập chịu thuế, được xác định bằng doanh thu trừ chi phí.

Theo quy định hiện hành, cá nhân, hộ kinh doanh có doanh thu từ 3-10 tỷ đồng phải nộp thuế tính trên thu nhập, đồng thời đáp ứng yêu cầu về hóa đơn, chứng từ đầu vào để xác định chi phí được trừ. Chỉ nhóm có doanh thu dưới 3 tỷ đồng mới được lựa chọn tính thuế theo tỷ lệ doanh thu hoặc lợi nhuận. Mức thuế suất dự kiến áp dụng theo từng nhóm ngành, lĩnh vực kinh doanh, từ 0,5% đến 5%.
Số liệu của cơ quan thuế cho thấy, năm 2025, cả nước có khoảng 2,7 triệu hộ, cá nhân kinh doanh có doanh thu dưới 1 tỷ đồng/năm, chiếm hơn 96% tổng số hộ đang nộp thuế. Nhóm có doanh thu từ 1-3 tỷ đồng chiếm khoảng 2,84%; nhóm có doanh thu trên 3-10 tỷ đồng chiếm 0,73%, tương đương hơn 20.000 hộ. Trong khi đó, hộ có doanh thu trên 10 tỷ đồng chỉ chiếm khoảng 0,14%.
Bộ Tài chính cho biết, nếu phương án được Quốc hội thông qua, 99,6% tổng số hộ kinh doanh sẽ được hưởng lợi từ cách tính thuế đơn giản, dự kiến áp dụng từ kỳ tính thuế năm 2026.
Cùng với hộ kinh doanh, Chính phủ đề xuất doanh nghiệp có tổng doanh thu không quá 10 tỷ đồng/năm được lựa chọn nộp thuế theo thu nhập hoặc theo doanh thu nhân với tỷ lệ phần trăm do Chính phủ quy định, thay cho ngưỡng doanh thu 3 tỷ đồng hiện hành.
Trao đổi với phóng viên Báo Điện tử Tiếng nói Việt Nam, ông Lê Văn Tuấn, Giám đốc Công ty TNHH Kế toán Thuế Keytas cho biết, nếu đề xuất được thông qua, nhóm 2 sẽ có ngưỡng doanh thu từ 1-10 tỷ đồng và được lựa chọn áp dụng phương pháp tính thuế đơn giản, tức thuế suất nhân với doanh thu, hoặc tính theo tỷ lệ phần trăm lợi nhuận. Nhóm 3 sẽ được nâng ngưỡng doanh thu từ 10-50 tỷ đồng và bắt buộc tính thuế theo lợi nhuận.
Theo ông Tuấn, với phương pháp tính thuế theo doanh thu, hộ kinh doanh có doanh thu dưới 10 tỷ đồng chỉ cần ghi nhận sổ doanh thu S2a-HKD và kê khai đầy đủ doanh thu bán ra, thay vì phải chuẩn bị hệ thống sổ sách kế toán, hóa đơn, chứng từ và hợp đồng đầu vào để xác định chi phí được trừ như khi tính thuế theo lợi nhuận.
“Điều này giúp giảm áp lực chi phí tuân thủ và chi phí vận hành cho phần lớn hộ kinh doanh trong nền kinh tế, giúp họ giữ lại được phần lớn lợi nhuận của hoạt động kinh doanh mà không cần lo ngại đến các khoản thuế truy thu từ sự thiếu đầy đủ hóa đơn, chứng từ... của phương pháp tính thuế theo lợi nhuận”, ông Lê Văn Tuấn đánh giá.
Tuy nhiên, vị chuyên gia lưu ý, hộ kinh doanh vẫn cần thu thập đầy đủ hóa đơn, chứng từ đầu vào để phục vụ truy xuất nguồn gốc hàng hóa và tránh mất thời gian giải trình hệ số K với cơ quan thuế. Hệ số K được xác định bằng tổng giá trị hàng hóa bán ra chia cho tổng giá trị hàng tồn kho và hàng mua vào.
Về lâu dài, việc áp dụng phương pháp tính thuế theo doanh thu cũng giúp đơn giản hóa quy trình kê khai. Hộ kinh doanh có thể sử dụng phần mềm bán hàng hoặc phần mềm khởi tạo hóa đơn điện tử từ máy tính tiền để xuất hóa đơn đúng giá trị, đúng thời điểm và tận dụng dữ liệu hóa đơn điện tử để ghi nhận doanh thu.
Về thời điểm thực hiện, có ý kiến đại biểu Quốc hội đề xuất nâng ngưỡng doanh thu lên 10 tỷ đồng để áp dụng phương pháp tính thuế đơn giản từ kỳ tính thuế năm 2027, nhằm đồng bộ với các luật thuế khác.
Thảo luận tại tổ về dự luật, ông Nguyễn Ngọc Sơn, đại biểu hoạt động chuyên trách tại Ủy ban Khoa học, Công nghệ và Môi trường cho rằng, nếu áp dụng quy định từ kỳ tính thuế năm 2026 sẽ mang tính hồi tố và phát sinh việc quyết toán lại. Do đó, đại biểu đề xuất áp dụng từ kỳ tính thuế năm 2027.
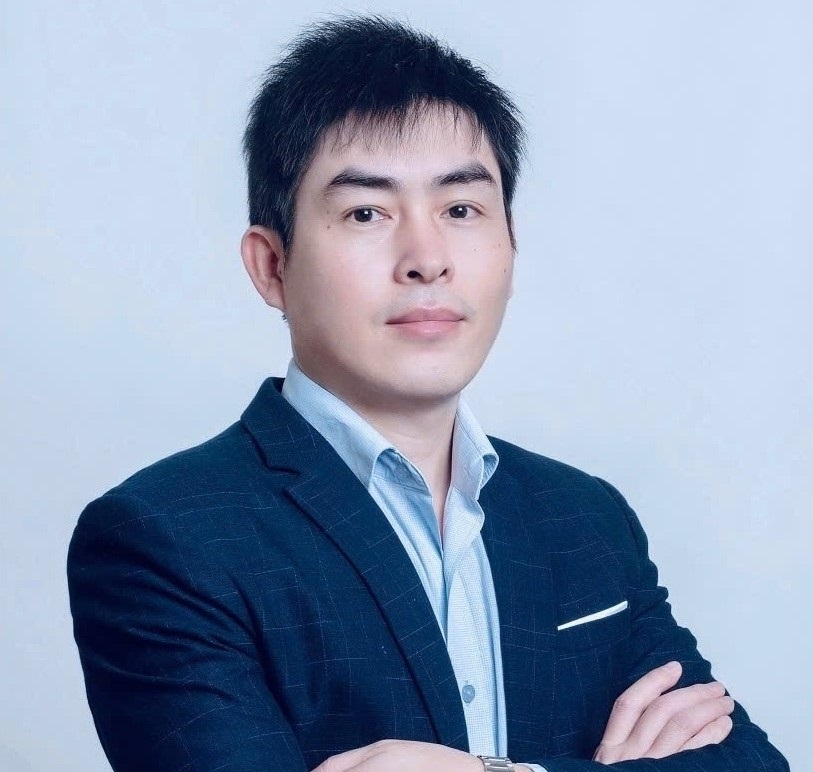
Ở góc độ thực tiễn, ông Lê Văn Tuấn cho rằng, cần có điều khoản cho phép áp dụng ngưỡng doanh thu mới ngay từ năm 2026. Theo ông, nếu chỉ thực hiện từ năm 2027, hộ, cá nhân kinh doanh có doanh thu từ 3-10 tỷ đồng có thể gặp bất lợi do chưa được trang bị đầy đủ kiến thức, kỹ năng để chuẩn bị hóa đơn, chứng từ, hợp đồng, hồ sơ thanh toán và các điều kiện cần thiết nhằm xác định chi phí được trừ khi tính thuế theo lợi nhuận.
“Khi chưa đủ khả năng chuẩn bị hóa đơn, chứng từ hợp lệ để thực hiện nghĩa vụ thuế theo lợi nhuận, chính bản thân hộ, cá nhân kinh doanh nhóm này sẽ chịu nhiều thiệt thòi, bởi lẽ, nhiều chi phí thực tế sẽ không được cơ quan thuế chấp nhận”, ông Tuấn phân tích.
Theo vị chuyên gia, khi thay đổi một chính sách thuế lớn, cần có giai đoạn thích nghi và chuyển tiếp tối thiểu 1,5-2 năm để người nộp thuế từng bước làm quen với phương pháp tính thuế mới.
Ông Tuấn cũng cho rằng, việc áp dụng ngưỡng doanh thu mới từ năm 2026 không ảnh hưởng đến chính sách thuế hiện tại, bởi người nộp thuế chưa bước vào giai đoạn quyết toán thuế hằng năm. Trong năm 2026, nghĩa vụ thuế được thực hiện thông qua kê khai theo quý và tạm nộp thuế theo tỷ lệ phần trăm doanh thu, không phân biệt nhóm tính thuế theo doanh thu hay theo lợi nhuận.
Vì vậy, cho phép hộ kinh doanh lựa chọn phương pháp tính thuế đơn giản ngay từ năm 2026 sẽ giúp họ chủ động hơn trong việc thực hiện nghĩa vụ thuế, đồng thời có thêm thời gian chuẩn bị cho những yêu cầu quản lý chặt chẽ hơn.
Dù lựa chọn phương pháp tính thuế theo doanh thu, hộ kinh doanh vẫn cần bảo đảm kê khai đầy đủ doanh thu và thực hiện đúng quy định về hóa đơn đầu ra. Việc đơn giản hóa thủ tục không đồng nghĩa với việc loại bỏ trách nhiệm lưu giữ chứng từ phục vụ quản lý nguồn gốc hàng hóa và giải trình với cơ quan thuế.
Theo một số chuyên gia về thuế, mở rộng ngưỡng doanh thu được lựa chọn phương pháp tính thuế đơn giản sẽ giúp giảm gánh nặng thủ tục cho hộ kinh doanh. Tuy nhiên, để chính sách phát huy hiệu quả, cần tính đến khả năng thực hiện của người nộp thuế và có lộ trình phù hợp, tránh để những yêu cầu về kế toán, chứng từ trở thành rào cản đối với hoạt động kinh doanh.
 Từ khóa: Hộ kinh doanh, nộp thuế theo doanh thu, nâng ngưỡng doanh thu, thuế hộ kinh doanh,chính sách thuế mới nhất
 Thể loại: Kinh tế
Tác giả: cẩm tú/vov.vn
Nguồn tin: VOVVN


 Chương trình đã phát
 Nghe và xem trực tuyến