cổng thông tin điện tử ĐÀI TIẾNG NÓI VIỆT NAM
cổng thông tin điện tử ĐÀI TIẾNG NÓI VIỆT NAM
Kinh tế số phát triển bắt đầu từ những thay đổi trong thói quen tiêu dùng
Cập nhật: 53 phút trước
 Kinh tế số phát triển bắt đầu từ những thay đổi trong thói quen tiêu dùng
Người nông dân Khmer làm giàu từ mô hình sản xuất, kinh doanh đa dạng
VOV.VN - Kinh tế số đang từng bước định hình thói quen tiêu dùng của người Việt, mở ra những tiện ích chưa từng có. Tuy nhiên, phía sau sự thuận tiện ấy là những thách thức về bảo mật thông tin, chất lượng hàng hóa và quyền lợi người tiêu dùng.
Kinh tế số, công nghệ số đang dần chiếm lĩnh thói quen tiêu dùng của người dân. Chỉ với một chiếc điện thoại thông minh, người tiêu dùng có thể mua sắm, thanh toán, đặt dịch vụ hay tiếp cận hàng nghìn sản phẩm mà không cần bước chân ra khỏi nhà.
Chị Mai Thị Trang Anh, một người dân ở Hà Nội, chia sẻ: “Giờ việc mua sắm rất tiện, từ những trang bán hàng online cho tới các quầy hàng rau ngoài chợ đều có thể sử dụng giao dịch điện tử. Tôi thường đặt hàng qua mạng nên ít khi mang theo nhiều tiền mặt theo người.Trước đây thì đóng tiền điện, tiền nước cứ phải có người đến tận nhà thu, giờ tôi tích hợp luôn qua ngân hàng, chủ động thu tiền theo mã hợp đồng của tôi, rồi mua vé máy bay, thanh toán tiền điện thoại… Cái gì cũng có thể làm được chỉ bằng một chiếc điện thoại di động cài các app có kết nối mạng 4G, 5G”.
Là một người buôn bán nhỏ ngoài chợ, chị Nguyễn Thị Huệ chia sẻ: “Giờ ra chợ thì hàng rau cho tới hàng thịt như chúng tôi, từ già cho đến trẻ đều có in sẵn mã QR để khách mua hàng có thể chuyển khoản. Hồi đầu thì chưa quen, nhưng dùng quen rồi thì tôi thấy khá là tiện lợi, đi chợ buôn bán không cần phải cầm theo nhiều tiền mặt như trước nữa. Khách chuyển khoản thì mình cũng biết ngay".
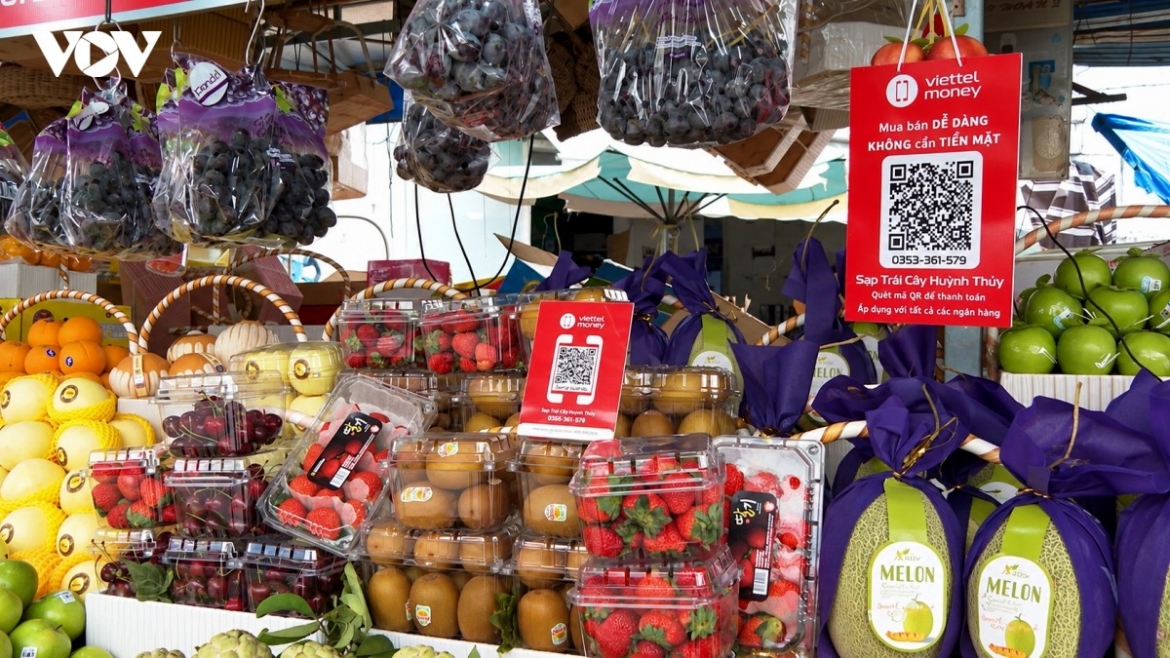
Trước đây nghe tới công nghệ số, chuyển đổi số hay giao dịch thanh toán không dùng tiền mặt, là những cụm từxa lạ và chỉ hợp với giới trẻ. Nhưng giờ đây khi công nghệ len lỏi vào cuộc sống hàng ngày như một thói quen, thì từ người trẻ cho đến người già, việc này đã trở nên thuận tiện và dễ dàng.Khách hàng đi chợ không phải chuẩn bị tiền chẵn, tiền lẻ, người bán hàng cũng không cần phải mang bịch to bịch bé đựng tiền, cũng không cần phải tích tiền lẻ để trả lại.
Không chỉ riêng chị Trang Anh, chị Huệ hay những người tiểu thương khác, bà Phạm Thị Hoài ở Cầu Giấy, Hà Nội cũng đã trở nên dễ dàng. Chỉ bằng một chiếc điện thoại thông minh bà Hoài có thể mang “ví tiền” của mình đi bất cứ đâu.
“Các con tôi cũng mua cho một chiếc điện thoại iPhone rồi dạy cách sử dụng các công nghệ như là chuyển khoản, mua bán online, đặt hàng shopee, đầu tiên cũng bỡ ngỡ, nhưng dùng quen tôi lại thấy thích vì đi đâu không cần phải mang theo tiền sợ rút ra rút vào lại rơi. Giờ lương hưu của tôi cũng có thể đổ qua tài khoản ngân hàng mà không cần phải mất công đi rút nữa. Khá là tiện lợi" - bà Hoài chia sẻ.
Không còn phải chen chân trong những đợt mua sắm cao điểm, chờ đợi thanh toán hay mất nhiều thời gian tìm kiếm sản phẩm, người tiêu dùng Việt Nam đang chứng kiến những thay đổi đáng kể trong cách lựa chọn và sử dụng hàng hóa, dịch vụ.
Từ những khu chợ truyền thống, cửa hàng tạp hóa đến các trung tâm thương mại hiện đại, hình ảnh khách hàng quét mã QR để thanh toán đã trở nên quen thuộc. Trên các nền tảng thương mại điện tử, người mua có thể so sánh giá, đọc đánh giá, lựa chọn sản phẩm và theo dõi hành trình giao hàng chỉ bằng vài thao tác.
Điều đáng chú ý là công nghệ không chỉ thay đổi phương thức mua bán mà còn tác động trực tiếp đến tâm lý và hành vi tiêu dùng. Nếu trước đây, người mua chủ yếu phụ thuộc vào những cửa hàng quen thuộc, thì nay họ có thể tiếp cận sản phẩm từ nhiều địa phương, thậm chí từ nước ngoài. Khả năng so sánh giá cả và tiếp cận thông tin cũng khiến người tiêu dùng chủ động hơn trong quyết định mua sắm.
Thực tế cho thấy, sự phát triển của công nghệ đang tạo ra mô hình tiêu dùng đa kênh. Người mua có thể tìm hiểu sản phẩm trên mạng, đến cửa hàng trải nghiệm rồi hoàn tất giao dịch qua ứng dụng. Ngược lại, một sản phẩm được giới thiệu trực tiếp tại cửa hàng cũng có thể được đặt mua và giao tận nhà thông qua nền tảng số. Thậm chí ngồi tại Việt Nam cũng có thể đặt hàng ở nước ngoài thông qua các sàn giao dịch thương mại điện tử.
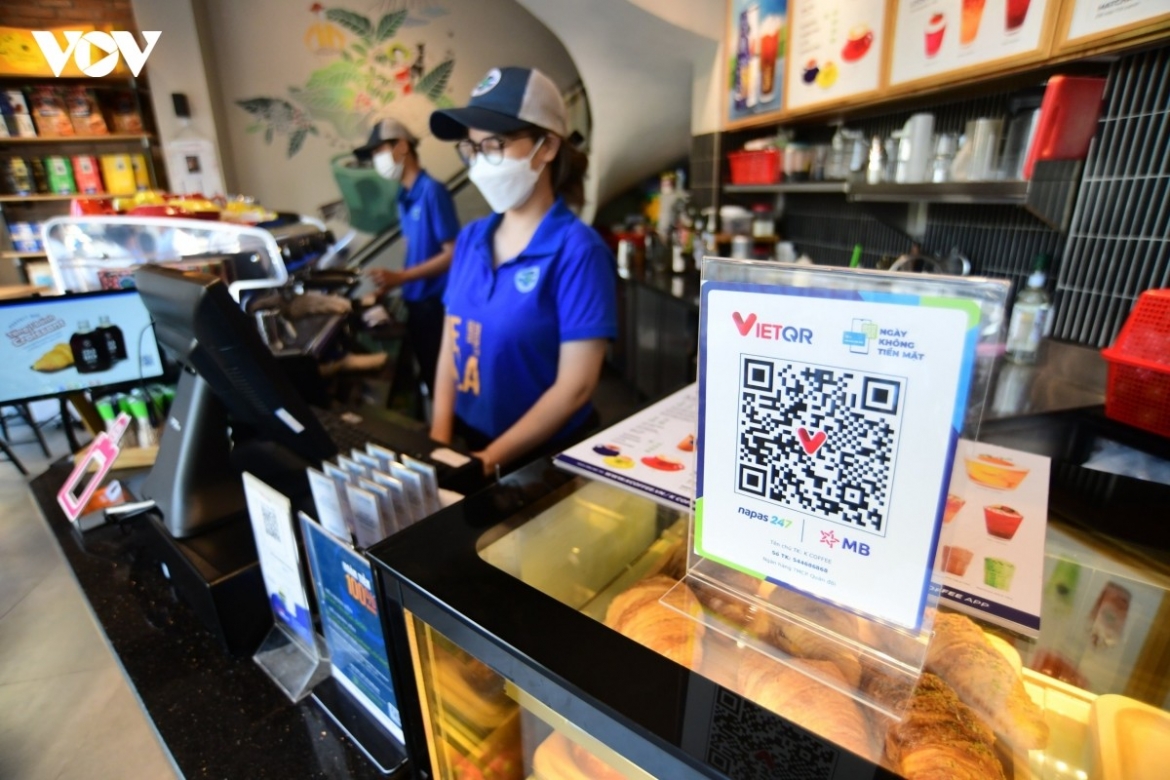
Sự phổ biến của thanh toán điện tử không chỉ giúp người dân giao dịch thuận tiện mà còn hỗ trợ quá trình phát triển của hoạt động bán lẻ và dịch vụ tài chính. TS. Nguyễn Quốc Hùng - Phó Chủ tịch kiêm Tổng Thư ký Hiệp hội Ngân hàng Việt Nam chỉ ra mối liên hệ giữa việc mở rộng các sản phẩm tài chính cá nhân với sự phát triển của thị trường bán lẻ và thanh toán không dùng tiền mặt. Từ góc độ kinh tế, sự kết nối giữa ngân hàng và các nền tảng thương mại góp phần hình thành một hệ sinh thái giao dịch số ngày càng đa dạng.
“Thực tế cho thấy, phát triển các sản phẩm cá nhân thúc đẩy quá trình bán lẻ phát triển hơn, trên cơ sở đó đẩy mạnh thanh toán không dùng tiền mặt trong nền kinh tế. Dư nợ cho vay bán lẻ ngày càng chiếm tỷ lệ cao, từ 40-50% đối với các ngân hàng trung bình, có các ngân hàng tỷ trọng cho vay bán lẻ chiếm đến 60%”, TS. Nguyễn Quốc Hùng cho biết.
Ở góc độ kinh tế, sự thay đổi này tạo thêm cơ hội tiếp cận thị trường cho các doanh nghiệp nhỏ, hộ kinh doanh và cơ sở sản xuất địa phương. Tuy nhiên, cạnh tranh cũng trở nên gay gắt hơn khi giá cả, chất lượng và dịch vụ được đặt lên bàn cân so sánh liên tục.
Nghị quyết số 57-NQ/TW ngày 22/12/2024 của Bộ Chính trị về đột phá phát triển khoa học, công nghệ, đổi mới sáng tạo và chuyển đổi số quốc gia đã chỉ rõ: Phát triển khoa học, công nghệ, đổi mới sáng tạo và chuyển đổi số quốc gia là đột phá quan trọng hàng đầu, là động lực chính để phát triển nhanh lực lượng sản xuất hiện đại, hoàn thiện quan hệ sản xuất, đổi mới phương thức quản trị quốc gia, phát triển kinh tế - xã hội, ngăn chặn nguy cơ tụt hậu, đưa đất nước phát triển bứt phá, giàu mạnh trong kỷ nguyên mới.
Một trong những chuyển biến rõ nét nhất của kinh tế số tại Việt Nam theo tinh thần của Nghị quyết 57-NQ/TW là sự phát triển của các phương thức thanh toán điện tử.
Theo thông tin từ Ngân hàng Nhà nước, tổng giá trị thanh toán không dùng tiền mặt năm 2025 tương đương khoảng 28 lần GDP. Số lượng và giá trị giao dịch thanh toán không dùng tiền mặt bình quân hằng năm tăng tương ứng 58,86% và 24,36% trong giai đoạn được ngành ngân hàng báo cáo.
Những con số này cho thấy quy mô giao dịch qua các phương tiện thanh toán số đã phát triển mạnh mẽ. Nếu thương mại điện tử giúp mở rộng không gian mua sắm, thanh toán số lại góp phần rút ngắn thời gian và đơn giản hóa quá trình giao dịch. Sự kết hợp giữa ngân hàng số, ví điện tử, định danh điện tử và các nền tảng cung cấp dịch vụ đang hình thành một hệ sinh thái tiêu dùng ngày càng thuận tiện.
Cùng với đó, trí tuệ nhân tạo (AI) bắt đầu tham gia sâu hơn vào hành trình mua sắm. Từ việc đề xuất sản phẩm theo nhu cầu, hỗ trợ tìm kiếm bằng hình ảnh đến chatbot tư vấn và chăm sóc khách hàng, công nghệ đang thúc đẩy xu hướng cá nhân hóa trải nghiệm tiêu dùng.
Theo bà Lại Việt Anh, Phó Cục trưởng Cục Thương mại điện tử và Kinh tế số, Bộ Công Thương, thương mại điện tử đã trở thành trụ cột tăng trưởng mới, song để kiến tạo một thế hệ tăng trưởng vượt trội, không thể không nhắc đến vai trò của trí tuệ nhân tạo (AI) và dữ liệu lớn (big data).
“AI là chiến lược cốt lõi để chuyển hóa dữ liệu khổng lồ thành lợi thế cạnh tranh, là chìa khóa để đạt được sự tăng trưởng theo cấp số nhân trong kỷ nguyên số” - bà Lại Việt Anh cho biết thêm.

Ông Nguyễn Hữu Tuấn, Giám đốc Trung tâm Phát triển Thương mại điện tử và Công nghệ số nhận định, thương mại điện tử Việt Nam đang bước vào giai đoạn vàng khi hạ tầng, hành vi tiêu dùng và khung pháp lý đều đã sẵn sàng. “Mobile commerce” là xu hướng thương mại điện nay, như: Shopee, TikTok Shop và Lazada đều tập trung vào nền tảng di động, kết hợp “shoppertainment” - mô hình giao thoa giữa giải trí và mua sắm.
Ông Tuấn chia sẻ: “AI được xem là động lực then chốt định hình giai đoạn mới của thương mại điện tử. Công nghệ này không chỉ thay đổi hành vi tiêu dùng mà còn tái cấu trúc toàn bộ chuỗi giá trị, từ bán hàng, thanh toán đến chăm sóc khách hàng. Livestream, video shopping, AR/VR shopping hay gamification đang tạo ra trải nghiệm mua sắm sinh động, cá nhân hóa. Hiện hơn 60% doanh nghiệp Việt đã ứng dụng AI trong chăm sóc khách hàng, tối ưu marketing, gợi ý sản phẩm và tự động hóa vận hành mở ra thế hệ tăng trưởng mới của thương mại điện tử Việt Nam trong kỷ nguyên dữ liệu và trí tuệ nhân tạo".
Nghị quyết số 57-NQ/TW ngày 22/12/2024 của Bộ Chính trị xác định phát triển khoa học, công nghệ, đổi mới sáng tạo và chuyển đổi số quốc gia là đột phá quan trọng hàng đầu, tạo động lực phát triển kinh tế - xã hội.
Nghị quyết đặt mục tiêu đến năm 2030, quy mô kinh tế số đạt tối thiểu 30% GDP; đồng thời nhấn mạnh việc hoàn thiện thể chế, phát triển hạ tầng số, thúc đẩy ứng dụng công nghệ và bảo đảm an ninh, an toàn thông tin.
Đặt trong lĩnh vực tiêu dùng, tinh thần của Nghị quyết 57 không chỉ là khuyến khích doanh nghiệp ứng dụng công nghệ mà còn hướng tới hình thành một thị trường hiện đại, nơi các giao dịch được thực hiện thuận tiện, minh bạch và hiệu quả hơn. Công nghệ chỉ thực sự phát huy giá trị khi người tiêu dùng không phải đánh đổi sự an toàn, quyền riêng tư hay quyền lựa chọn để có được sự thuận tiện.
 Từ khóa: kinh tế số, kinh tế số, thanh toán không dùng tiền mặt, Nghị quyết 57, Nghị quyết số 57,kinh tế số phát triển,mua sắm online
 Thể loại: Kinh tế
Tác giả: tuệ minh/vov.vn
Nguồn tin: VOVVN


 Chương trình đã phát
 Nghe và xem trực tuyến