cổng thông tin điện tử ĐÀI TIẾNG NÓI VIỆT NAM
cổng thông tin điện tử ĐÀI TIẾNG NÓI VIỆT NAM
Xử lý nợ xấu: Khơi thông dòng vốn, nuôi dưỡng sức sản xuất
Cập nhật: 22 giờ trước
VOV.VN - Thước đo của xử lý nợ xấu không chỉ là bao nhiêu vốn được thu hồi, mà còn là bao nhiêu doanh nghiệp được phục hồi, dự án được tái khởi động và dòng tiền được chuyển đến những nơi có khả năng tạo ra giá trị cho nền kinh tế.
Nghị định số 359/2026/NĐ-CP ngày 17/9/2026 của Chính phủ về thành lập, tổ chức, hoạt động và cơ chế tài chính của Công ty Quản lý tài sản của các tổ chức tín dụng Việt Nam - VAMC (Công ty Quản lý tài sản) được kỳ vọng tạo thêm công cụ xử lý nợ xấu, góp phần nâng cao chất lượng tài sản của hệ thống ngân hàng và khơi thông dòng vốn cho nền kinh tế.
Theo Nghị định, Ngân hàng Nhà nước Việt Nam được thành lập Công ty Quản lý tài sản do Nhà nước sở hữu 100% vốn điều lệ, hoạt động không vì mục tiêu lợi nhuận, theo nguyên tắc lấy thu bù chi. Mục tiêu đặt ra không chỉ là xử lý những khoản nợ tồn đọng mà còn góp phần thúc đẩy tăng trưởng tín dụng hợp lý, đưa nguồn vốn trở lại những lĩnh vực có khả năng tạo ra giá trị.

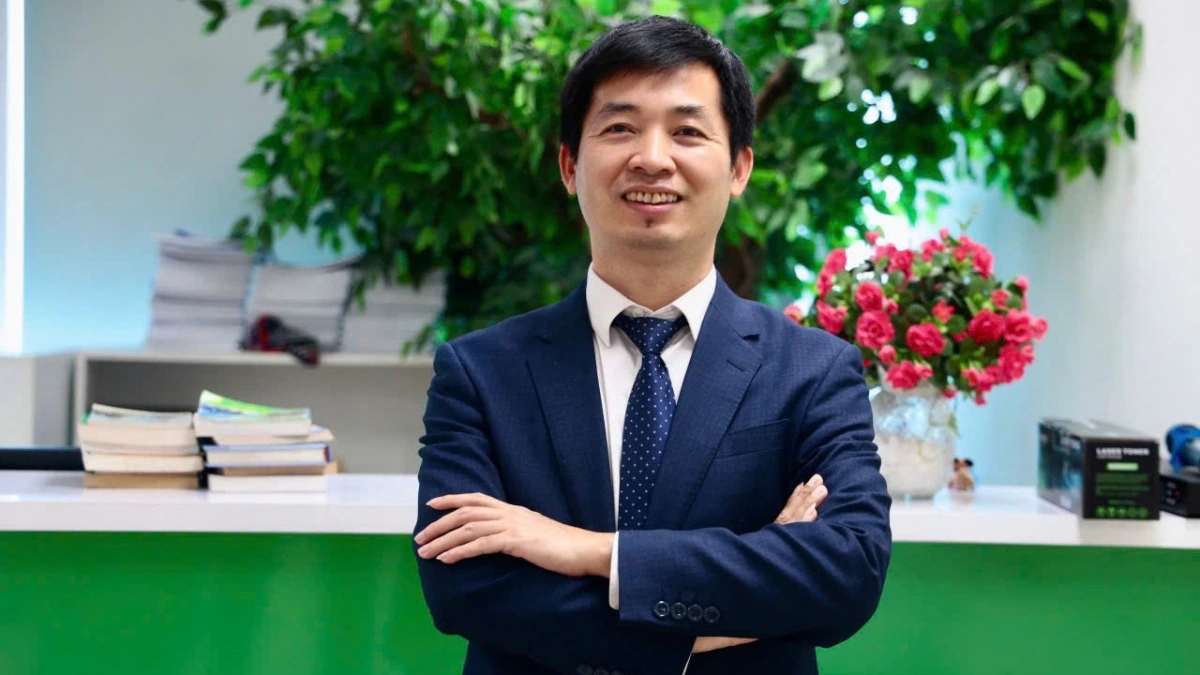
Trao đổi với phóng viên VOV.VN, ông Nguyễn Quang Huy, CEO Khoa Tài chính - Ngân hàng, Trường Đại học Nguyễn Trãi, cho rằng cần nhìn xử lý nợ xấu trong mối quan hệ với chất lượng tăng trưởng và sức khỏe của nền kinh tế. Khi nguồn lực bị “mắc kẹt” trong những khoản vay khó thu hồi, khả năng cung ứng vốn cho những doanh nghiệp, dự án có triển vọng sẽ bị hạn chế.
PV: Thưa ông, Nghị định 359/2026/NĐ-CP có ý nghĩa như thế nào đối với việc xử lý nợ xấu và khơi thông dòng vốn cho nền kinh tế?
Ông Nguyễn Quang Huy: Việc thành lập Công ty Quản lý tài sản do Nhà nước sở hữu 100% vốn điều lệ, hoạt động không vì mục tiêu lợi nhuận, tạo thêm một thiết chế chuyên biệt để tham gia xử lý nợ xấu trong hệ thống tín dụng.
Theo tôi, ý nghĩa quan trọng của cơ chế này không chỉ nằm ở việc thu hồi những khoản vốn đã phát sinh vấn đề. Quan trọng hơn là giúp hệ thống ngân hàng nhận diện rõ chất lượng tài sản, xử lý những khoản nợ không còn khả năng thu hồi theo phương án phù hợp, qua đó làm lành mạnh bảng cân đối của các tổ chức tín dụng.
Khi nguồn lực không tiếp tục bị giữ lâu trong những khoản vay khó thu hồi, ngân hàng có thêm điều kiện phân bổ vốn cho các doanh nghiệp, dự án có phương án sản xuất, kinh doanh khả thi. Như vậy, xử lý nợ xấu cần được nhìn như một quá trình tái phân bổ nguồn lực của nền kinh tế, chứ không đơn thuần là bài toán thu hồi một khoản tiền đã cho vay.
Điều này cũng có ý nghĩa đối với tăng trưởng tín dụng. Tín dụng chỉ thực sự tạo ra giá trị khi dòng tiền được đưa vào những hoạt động có khả năng tạo doanh thu, việc làm và năng lực sản xuất mới. Vì vậy, xử lý nợ xấu phải đi cùng với nâng cao chất lượng cấp tín dụng và kiểm soát rủi ro đối với những khoản vay mới.
PV: Trênthực tế, không phải doanh nghiệp nào có nợ xấu cũng đồng nghĩa với việc mất khả năng phục hồi. Theo ông, việc xử lý cần được tiếp cận như thế nào để vừa thu hồi vốn, vừa bảo toàn giá trị của doanh nghiệp và dự án?
Ông Nguyễn Quang Huy: Đây là vấn đề rất quan trọng. Một doanh nghiệp gặp khó khăn về dòng tiền chưa chắc đã mất thị trường. Một dự án chậm tiến độ cũng chưa chắc đã mất giá trị. Nếu nguyên nhân của khó khăn có thể tháo gỡ và hoạt động kinh doanh vẫn còn triển vọng, việc xử lý cần tính đến khả năng phục hồi của tài sản và doanh nghiệp.
Do đó, mỗi phương án xử lý nợ nên bắt đầu bằng việc đánh giá thực chất tình trạng của doanh nghiệp: khó khăn mang tính tạm thời hay kéo dài; sản phẩm còn khả năng tiêu thụ hay không; doanh nghiệp còn đơn hàng, hợp đồng hay không; dự án cần điều kiện gì để tiếp tục vận hành; dòng tiền tương lai có đủ duy trì hoạt động và thực hiện nghĩa vụ trả nợ hay không.
Những đánh giá này cần dựa trên dữ liệu có thể kiểm chứng, chứ không nên dựa vào kỳ vọng chủ quan. Đơn hàng, hợp đồng, doanh thu, chi phí, tiến độ dự án và dòng tiền là những cơ sở quan trọng để xác định khả năng phục hồi.
Nếu doanh nghiệp thực sự có triển vọng, các giải pháp cơ cấu lại dòng tiền, tìm kiếm đầu ra, kết nối đối tác hoặc tháo gỡ những vướng mắc về thủ tục có thể giúp hoạt động sản xuất trở lại. Khi doanh nghiệp phục hồi, nguồn thu để trả nợ cũng được cải thiện, đồng thời việc làm và năng lực sản xuất đã hình thành được duy trì.
Ngược lại, với những trường hợp không còn phương án phục hồi khả thi, cần xử lý nợ và tài sản bảo đảm theo đúng quy định, tránh kéo dài tình trạng nguồn lực bị “đóng băng”.
PV: Vậy sự phối hợp giữa ngân hàng, doanh nghiệp và cơ quan quản lý nhà nước cần được thực hiện như thế nào để quá trình xử lý nợ xấu đạt hiệu quả thực chất, thưa ông?
Ông Nguyễn Quang Huy: Xử lý nợ xấu liên quan đến nhiều chủ thể nên không thể đặt toàn bộ trách nhiệm lên ngân hàng.
Trước hết, doanh nghiệp phải minh bạch thông tin, đánh giá đúng năng lực tài chính, điều chỉnh phương án kinh doanh và chịu trách nhiệm đối với những cam kết phục hồi. Ngân hàng cần thực hiện thẩm định độc lập, lựa chọn phương án xử lý phù hợp và kiểm soát chặt rủi ro.
Trong nhiều trường hợp, vấn đề của khoản nợ không hoàn toàn nằm ở năng lực tài chính của doanh nghiệp mà còn liên quan đến thị trường, thủ tục đầu tư, đất đai, xây dựng hoặc những điều kiện pháp lý khác. Nếu dự án vẫn có giá trị kinh tế, việc cơ quan quản lý rà soát, hướng dẫn và giải quyết kịp thời những nội dung thuộc thẩm quyền có thể tạo điều kiện để dự án tiếp tục được đầu tư, hợp tác hoặc chuyển nhượng theo quy định.
Bên cạnh đó, cần phát huy vai trò của hiệp hội ngành nghề, tổ chức xúc tiến thương mại và các đơn vị tư vấn. Hỗ trợ doanh nghiệp trong kết nối nhà cung cấp, tìm kiếm đầu ra, quản trị dòng tiền hay xây dựng lại phương án kinh doanh có thể tạo thêm cơ hội phục hồi.
Tuy nhiên, sự hỗ trợ phải có giới hạn rõ ràng. Không nên biến xử lý nợ xấu thành cơ chế kéo dài những mô hình kinh doanh không còn khả năng tồn tại. Nguyên tắc thị trường, kỷ luật tín dụng và trách nhiệm của doanh nghiệp vẫn phải được bảo đảm.
PV: Từ góc độ tăng trưởng kinh tế, ông kỳ vọng cơ chế xử lý nợ xấu mới sẽ tác động như thế nào đến dòng vốn trong thời gian tới?
Ông Nguyễn Quang Huy: Hiệu quả xử lý nợ xấu không nên chỉ đo bằng số tiền thu hồi được, mà cần nhìn rộng hơn: bao nhiêu nguồn lực được giải phóng, bao nhiêu doanh nghiệp có thể phục hồi và bao nhiêu dự án có khả năng tiếp tục tạo ra giá trị.
Ở cấp độ hệ thống, khi nợ xấu được xử lý minh bạch, các ngân hàng có điều kiện nhận diện rõ hơn chất lượng tài sản, chủ động trích lập dự phòng và phân bổ vốn thận trọng. Nguồn lực tín dụng khi đó có thể được chuyển sang những phương án sản xuất, kinh doanh có khả năng tạo dòng tiền.
Về dài hạn, tôi cho rằng cần tiếp tục nâng cao chất lượng thẩm định và chuyển mạnh hơn sang các phương thức cấp tín dụng dựa trên dòng tiền, chuỗi cung ứng, khả năng tạo doanh thu và lịch sử hoạt động của doanh nghiệp, thay vì quá phụ thuộc vào tài sản bảo đảm.
Đây là hướng đặc biệt có ý nghĩa đối với doanh nghiệp nhỏ và vừa, bởi không phải doanh nghiệp nào cũng sở hữu lượng tài sản bảo đảm lớn, trong khi nhiều doanh nghiệp lại có dòng tiền, đơn hàng và thị trường tương đối ổn định.
Quyết định số 1809/QĐ-TTg ngày 18/9/2026 đặt nhiệm vụ xử lý các tổ chức tín dụng yếu kém trong mối liên hệ với hiện đại hóa hệ thống ngân hàng và nâng cao khả năng tiếp cận vốn của doanh nghiệp. Theo đó, xử lý nợ xấu cần được đặt trong một chuỗi giải pháp rộng hơn, từ củng cố an toàn hệ thống, nâng chất lượng tín dụng đến tháo gỡ những điểm nghẽn đối với dòng vốn.
Nếu làm tốt, xử lý nợ xấu sẽ không chỉ là quá trình "dọn dẹp" những khoản vay có vấn đề. Quan trọng hơn, đó là quá trình đưa nguồn lực trở lại đúng nơi có khả năng tạo ra giá trị. Khi vốn được thu hồi từ những khu vực sử dụng kém hiệu quả và tiếp tục chảy vào sản xuất, kinh doanh, sức khỏe của hệ thống ngân hàng và sức sản xuất của nền kinh tế có thể được củng cố.
Đó cũng là thước đo dài hạn của chính sách xử lý nợ xấu, không chỉ bao nhiêu tiền được thu hồi, mà bao nhiêu giá trị kinh tế được bảo toàn, bao nhiêu nguồn lực được giải phóng và dòng vốn mới có thực sự đến được những khu vực có khả năng tạo ra tăng trưởng hay không.
PV: Xin cảm ơn ông!
 Từ khóa: nợ xấu, xử lý nợ xấu, khơi thông dòng vốn, thúc đẩy tăng trưởng, cơ chế mới cho VAMC, công ty quản lý tài sản
 Thể loại: Kinh tế
Tác giả: trần ngọc/vov.vn
Nguồn tin: VOVVN


 Chương trình đã phát
 Nghe và xem trực tuyến