cổng thông tin điện tử ĐÀI TIẾNG NÓI VIỆT NAM
cổng thông tin điện tử ĐÀI TIẾNG NÓI VIỆT NAM
Lo ngại doanh nghiệp chưa lãi đã hết ưu đãi thuế 3 năm, ĐBQH hiến kế sửa luật
Cập nhật: 8 giờ trước
 Dự án đường Hồ Chí Minh 2 làn xe: Không vì tiến độ mà rút ngắn quy trình kỹ thuật
Thủ tướng: Giảm chi phí đầu vào để nâng cao sức cạnh tranh của nền kinh tế
VOV.VN - Đại biểu Quốc hội băn khoăn về đề xuất miễn thuế thu nhập doanh nghiệp 3 năm đầu kể từ ngày nhận giấy phép đăng ký bởi đa phần doanh nghiệp mới thành lập đều phải "gánh lỗ" trong giai đoạn đầu, nếu áp dụng, rất có thể khi doanh nghiệp vừa chớm có lợi nhuận thì chính sách hỗ trợ cũng hết hạn.
Tại kỳ họp thứ 2, Quốc hội hội khóa XVI đang xem xétdự án Luật Phát triển doanh nghiệp nhỏ và vừa.Bộ trưởng Bộ Tài chính Ngô Văn Tuấn cho biết, doanh nghiệp nhỏ và vừa chiếm khoảng 98% tổng số doanh nghiệp đang hoạt động hiện nay và có vai trò quan trọng trong việc tạo việc làm, huy động nguồn lực xã hội, thúc đẩy đổi mới sáng tạo và phát triển kinh tế - xã hội. Luật Hỗ trợ doanh nghiệp nhỏ và vừa năm 2017 đã tạo cơ sở pháp lý quan trọng cho việc triển khai các chính sách hỗ trợ doanh nghiệp nhỏ và vừa.
Tuy nhiên, sau gần 10 năm thực hiện, đã bắt đầu bộc lộ những nội dung, chính sách không còn phù hợp; nguồn lực hỗ trợ còn phân tán, đánh giá tác động chưa rõ, chính sách chưa gắn với nhu cầu thực tế, kết quả đầu ra và năng lực phát triển dài hạn. Hiện nay, doanh nghiệp nhỏ và vừa vẫn gặp khó khăn trong tiếp cận vốn, mặt bằng, công nghệ, nhân lực chất lượng cao, thị trường, năng lực quản trị, tham gia chuỗi giá trị còn hạn chế. Vì vậy, cần có chính sách phù hợp cho khởi nghiệp sáng tạo, hộ kinh doanh chuyển đổi, kinh doanh bền vững và doanh nghiệp tham gia sâu hơn vào chuỗi giá trị.
Bộ trưởng Bộ Tài chính nhấn mạnh việc Chính phủđề xuất ban hành Luật Phát triển doanh nghiệp nhỏ và vừa thay thế Luật năm 2017 để tiếp tục hoàn thiện khuôn pháp lý, kết nối nguồn lực công - tư, đơn giản hóa thủ tục hành chính, nâng cao hiệu quả thực thi và lấy sự phát triển thực chất của doanh nghiệp làm thước đo, chuyển từ tư duy hỗ trợ sang kiến tạo môi trường, hệ sinh thái phát triển, nâng cao năng lực cạnh tranh và thúc đẩy doanh nghiệp phát triển theo hướng bền vững. Các định hướng này phù hợp với Nghị quyết số 68 về phát triển kinh tế tư nhân và Nghị quyết số 66 về đổi mới xây dựng và thực thi pháp luật của Bộ Chính trị.
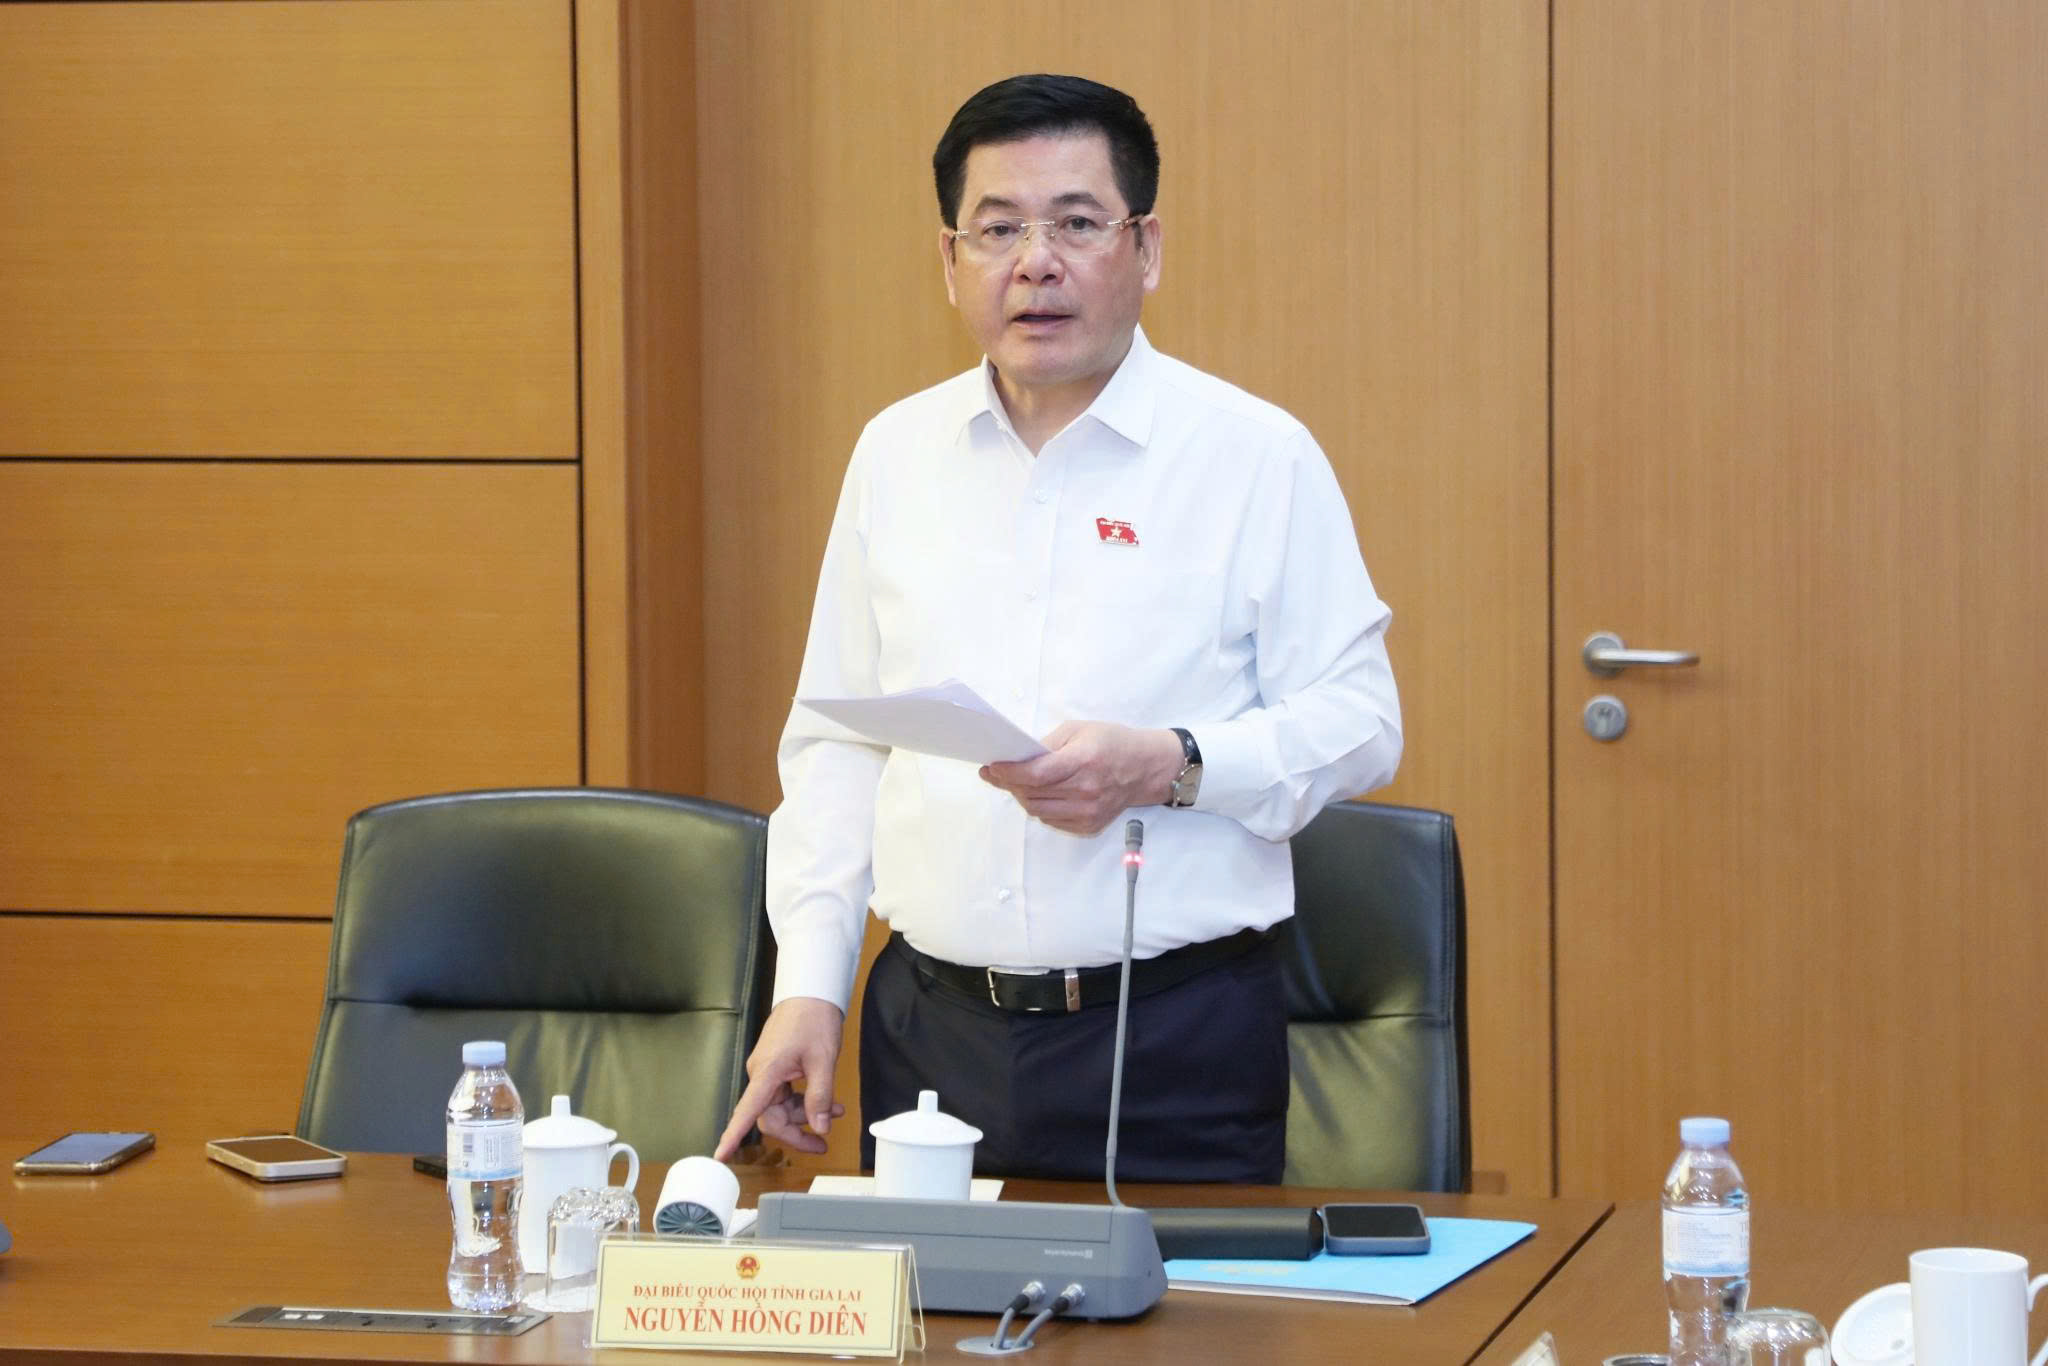
Nói về dự thảo Luật Phát triển doanh nghiệp nhỏ và vừa,đại biểu Khánh Vũ (Đoàn ĐBQH tỉnh Quảng Trị) đặc biệt quan tâm đến vấn đề ưu đãi thuế. Theo đại biểu, quy định miễn thuế thu nhập doanh nghiệp trong 3năm kể từ ngày đăng ký có thể chưa đem lại hỗ trợ thực chất nếu doanh nghiệp chưa có thu nhập chịu thuế trong giai đoạn này. Đại biểu đề nghị tính thời gian miễn thuế từ năm đầu tiên doanh nghiệp phát sinh thu nhập chịu thuế, đồng thời quy định giới hạn thời gian chờ để phòng ngừa lạm dụng.
Cùng quan điểm, đại biểu Đoàn Thị Lê An, Đoàn ĐBQH tỉnh Cao Bằng cũng cho rằng, chính sách thuế trong dự án luật cần được thiết kế theo hướng vừa khuyến khích thành lập doanh nghiệp, vừa tạo động lực mở rộng quy mô sản xuất, kinh doanh và nâng cao năng lực cạnh tranh.
Việc dự thảo luật quy định doanh nghiệp nhỏ và vừa được miễn thuế thu nhập doanh nghiệp trong 3 năm kể từ khi được cấp giấy chứng nhận đăng ký doanh nghiệp lần đầu”, theo đại biểu Đoàn Thị Lê An, đây là chính sách tích cực, nhưng cần xem xét kỹ tính hợp lý của thời điểm bắt đầu hưởng ưu đãi. Bởi trong thực tế, nhiều doanh nghiệp mới thành lập chưa phát sinh lợi nhuận trong những năm đầu hoạt động. Nếu thời gian miễn thuế được tính ngay từ thời điểm cấp giấy chứng nhận đăng ký doanh nghiệp, thì có thể xảy ra trường hợp doanh nghiệp chưa có thu nhập chịu thuế nhưng thời gian ưu đãi vẫn trôi qua. Khi doanh nghiệp bắt đầu có lợi nhuận thì thời gian miễn thuế đã hết hoặc gần hết. Như vậy, chính sách ưu đãi có thể chưa đạt mục tiêu hỗ trợ thực chất.
Đại biểu Đoàn Thị Lê An cho rằng, cơ quan soạn thảo nênnghiên cứu sửa đổi khoản 2 Điều 9 theo hướng: “Doanh nghiệp nhỏ và vừa được miễn thuế thu nhập doanh nghiệp trong 3 năm kể từ năm đầu tiên phát sinh thu nhập chịu thuế, nhưng không quá 5 năm kể từ năm được cấp giấy chứng nhận đăng ký doanh nghiệp lần đầu. Việc áp dụng chính sách miễn thuế phải bảo đảm không trùng lặp ưu đãi và không áp dụng đối với trường hợp thành lập doanh nghiệp nhằm mục đích lợi dụng chính sách ưu đãi thuế.
Chia sẻ câu chuyện thực tiễn của Cao Bằng, đại biểu Đoàn Thị Lê An cho biết, các doanh nghiệp đầu tư tại vùng miền núi, biên giới phải đối mặt với nhiều bất lợi về hạ tầng, vận chuyển, nguồn nhân lực và khả năng tiếp cận thị trường. Vì vậy, nếu chính sách thuế chỉ căn cứ vào quy mô doanh nghiệp mà chưa tính đến điều kiện đầu tư và hoạt động thì chưa thực sự tạo động lực thu hút doanh nghiệp đến những địa bàn khó khăn.
Do đó,đại biểu đề nghị nghiên cứu bổ sung nguyên tắc: “Doanh nghiệp nhỏ và vừa đầu tư, hoạt động sản xuất, kinh doanh tại địa bàn có điều kiện kinh tế - xã hội đặc biệt khó khăn được áp dụng chính sách ưu đãi thuế theo quy định của pháp luật về thuế; trường hợp đồng thời đáp ứng nhiều điều kiện ưu đãi thì việc lựa chọn, áp dụng ưu đãi thực hiện theo quy định của pháp luật thuế, bảo đảm công khai, minh bạch và không trùng lặp ưu đãi".
Bên cạnh đó, đại biểu Đoàn Thị Lê An cũng lưu ý, cần phòng ngừa việc lợi dụng chính sách ưu đãi thuế thông qua chia tách, chuyển đổi hoặc thành lập doanh nghiệp mới nhằm kéo dài thời gian hưởng ưu đãi.
Đại biểu đề nghị không áp dụng chính sách miễn thuế đối với doanh nghiệp được thành lập từ việc chia, tách, sáp nhập, chuyển đổi hoặc tổ chức lại doanh nghiệp mà không làm phát sinh hoạt động sản xuất, kinh doanh mới theo tiêu chí do pháp luật thuế quy định, trừ trường hợp pháp luật có quy định khác.
 Từ khóa: ưu đãi thuế, VOV, thuế, ưu đãi thuế, doanh nghiệp nhỏ và vừa,quốc hội,hỗ trợ doanh nghiệp nhỏ và vừa,ưu đãi thuế 3 năm,ưu đãi thuế thu nhập doanh nghiệp
 Thể loại: Nội chính
Tác giả: nguyễn trang/vov.vn
Nguồn tin: VOVVN


 Chương trình đã phát
 Nghe và xem trực tuyến