cổng thông tin điện tử ĐÀI TIẾNG NÓI VIỆT NAM
cổng thông tin điện tử ĐÀI TIẾNG NÓI VIỆT NAM
Bước chuyển tư duy quản lý từ “xử lý hồ sơ” sang “tháo gỡ điểm nghẽn” hoàn thuế
Cập nhật: 1 giờ trước
 Khởi công dự án Nhà máy sản xuất sợi BCF và thảm các loại
Bước chuyển tư duy quản lý từ “xử lý hồ sơ” sang “tháo gỡ điểm nghẽn” hoàn thuế
VOV.VN - Không đơn thuần là thủ tục hành chính, việc ngành Thuế dịch chuyển từ “xử lý hồ sơ” sang chủ động tháo gỡ điểm nghẽn đang tạo bước ngoặt lớn, giúp khơi thông dòng vốn và tiếp sức cho doanh nghiệp phát triển.
Từ lắng nghe đến hành động
Hoàn thuế giá trị gia tăng (GTGT) không đơn thuần là một nghiệp vụ quản lý thuế. Với doanh nghiệp, đó còn là câu chuyện của dòng tiền, vốn lưu động và khả năng duy trì, mở rộng hoạt động sản xuất, kinh doanh. Vì vậy, hoàn thuế đúng, nhanh và minh bạch không chỉ bảo đảm quyền lợi chính đáng của người nộp thuế mà còn góp phần cải thiện môi trường kinh doanh.
Nhìn từ những động thái gần đây, có thể thấy ngành Thuế đang chuyển mạnh từ tư duy “xử lý hồ sơ” sang “giải quyết điểm nghẽn”. Đáng chú ý là việc liên tục tổ chức đối thoại với hiệp hội, doanh nghiệp để tìm câu trả lời cho những vấn đề rất cụ thể: doanh nghiệp đang vướng ở đâu, vướng tại khâu nào và nguyên nhân thực sự là gì?
Đó là sự thay đổi đáng chú ý trong phương thức quản lý: không chỉ chờ doanh nghiệp phản ánh, mà cơ quan thuế chủ động đi tìm nguyên nhân; không chỉ nhìn vào trách nhiệm tuân thủ của doanh nghiệp, mà đồng thời rà soát cả quy trình nghiệp vụ, quy định pháp lý để nhận diện những bất cập cần tháo gỡ.
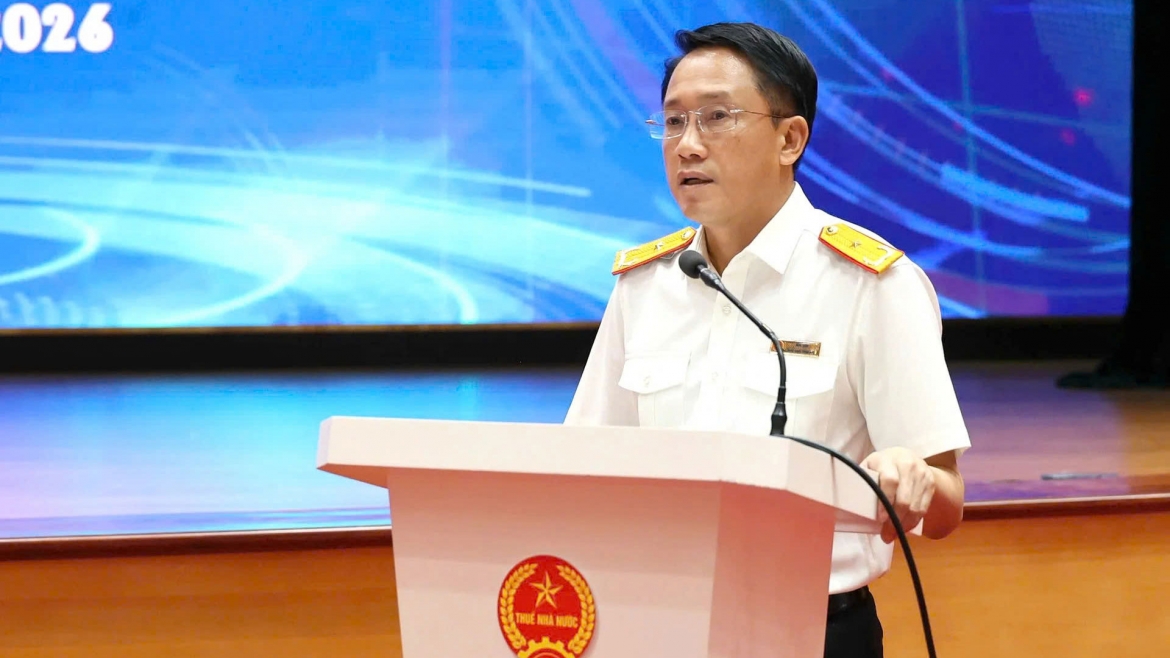
Tại hội nghị được tổ chức mới đây ngày 24/9, Phó Cục trưởng Cục Thuế Mai Sơn nhấn mạnh việc rà soát, tháo gỡ khó khăn, vướng mắc trong hoàn thuế GTGT là một trong những nhiệm vụ ngành Thuế tập trung thực hiện theo chỉ đạo của Chính phủ, Thủ tướng Chính phủ và Bộ Tài chính.
Điểm đáng chú ý là đối thoại không dừng lại ở việc “nghe và ghi nhận”. Những vấn đề doanh nghiệp phản ánh được tiếp tục rà soát, nghiên cứu, phân loại nguyên nhân và xây dựng giải pháp. Sau đó, chính doanh nghiệp lại trở thành nguồn thông tin thực tiễn để cơ quan quản lý hoàn thiện phương án xử lý.
Nếu được duy trì thường xuyên, đây sẽ là một cơ chế đối thoại có giá trị thực chất: tiếp nhận phản ánh – xác định nguyên nhân – xây dựng giải pháp – tiếp tục đối thoại – hoàn thiện quy trình.
Nhìn thẳng vào nguyên nhân
Theo báo cáo tại hội nghị, những tồn tại trong công tác hoàn thuế xuất phát từ nhiều nhóm nguyên nhân.
Có trường hợp doanh nghiệp chưa lập đầy đủ, chính xác hồ sơ theo quy định, dẫn tới phải giải trình, bổ sung hoặc rút hồ sơ để hoàn thiện. Đây là phần trách nhiệm mà doanh nghiệp cần chủ động khắc phục.
Có trường hợp hồ sơ phát sinh dấu hiệu rủi ro liên quan đến hóa đơn, chứng từ thanh toán hoặc đối tác trong chuỗi cung ứng. Khi đó, cơ quan thuế phải phối hợp xác minh với Hải quan, ngân hàng, cơ quan công an hoặc cơ quan thuế quản lý doanh nghiệp đầu vào. Việc xác minh nhiều tầng, nhiều cơ quan đương nhiên có thể tác động đến thời gian xử lý.
Nhưng đáng chú ý hơn là những vướng mắc xuất phát từ chính quy trình nghiệp vụ và quy định pháp lý, như việc kê khai điều chỉnh các chỉ tiêu 37, 38, xử lý số thuế đề nghị hoàn trùng giữa các kỳ hay cách thức xử lý khi một hóa đơn trong hồ sơ có dấu hiệu tiềm ẩn rủi ro.
Việc ngành Thuế chủ động nhìn nhận cả những điểm nghẽn thuộc quy trình quản lý có ý nghĩa quan trọng. Bởi muốn doanh nghiệp tuân thủ tốt thì quy định cũng phải rõ ràng, quy trình phải nhất quán và có khả năng vận hành hiệu quả trên thực tế.
Cảnh báo rủi ro không đồng nghĩa với kết luận vi phạm
Một thay đổi đáng chú ý trong cách tiếp cận hoàn thuế là quản lý dựa trên rủi ro thay vì áp dụng cùng một mức độ kiểm soát cho mọi hồ sơ.
Trong thực tế kinh doanh, một doanh nghiệp có thể giao dịch với hàng chục, hàng trăm đối tác và các đối tác này lại nằm trong những chuỗi cung ứng khác nhau. Vì vậy, việc một nhà cung cấp ở tầng thứ hai, thứ ba xuất hiện cảnh báo như ngừng hoạt động, bỏ địa chỉ kinh doanh hoặc đang làm thủ tục giải thể không thể xem là bằng chứng cho thấy giao dịch của doanh nghiệp đề nghị hoàn thuế là không có thật.
Vì vậy, cảnh báo rủi ro cần được xem là dữ liệu để phân tích, rà soát và xác minh, chứ không phải kết luận vi phạm. Đây là điểm thể hiện rõ hơn tinh thần bảo vệ doanh nghiệp tuân thủ. Nếu doanh nghiệp mua hàng thực tế, có hóa đơn hợp pháp, có thanh toán và đầy đủ chứng từ chứng minh giao dịch thì quyền lợi của doanh nghiệp cần được xem xét trên chính những bằng chứng đó, thay vì bị ảnh hưởng chỉ bởi một tín hiệu rủi ro ở một mắt xích khác.
Quan trọng hơn, ngành Thuế đang hướng tới nguyên tắc: rủi ro đến đâu, xử lý đến đó; không để phần rủi ro kéo lùi phần an toàn.
Theo đó, nếu trong một hồ sơ “hoàn trước – kiểm tra sau” chỉ có một phần số tiền đề nghị hoàn được xác định có rủi ro, phần này có thể được tách để kiểm tra trước, trong khi phần đủ điều kiện được xem xét giải quyết theo quy định. Cách làm này có ý nghĩa trực tiếp với dòng tiền của doanh nghiệp, bởi vốn không còn bị “đóng băng” toàn bộ chỉ vì một phần hồ sơ cần xác minh…
Doanh nghiệp tuân thủ tốt cần được tạo thuận lợi
Số liệu được báo cáo tại hội nghị cho thấy quy mô công việc hoàn thuế rất lớn. Đến ngày 21/9/2026, cơ quan thuế trên toàn quốc đã ban hành 14.058 quyết định hoàn thuế, với tổng số tiền 142.599 tỷ đồng, đạt 82% tiến độ dự toán hoàn năm 2026 và bằng 144% so với cùng kỳ năm 2025.
Tỷ lệ hồ sơ hoàn thuế GTGT gửi bằng phương thức điện tử đạt 99%; hồ sơ thuộc diện “hoàn trước – kiểm tra sau” được giải quyết trong vòng 6 ngày làm việc. Những con số này cho thấy chuyển đổi số và quản lý rủi ro đang trở thành hai trụ cột quan trọng của cải cách hoàn thuế.
Một hướng đi đáng chú ý khác là phối hợp với các hiệp hội để xây dựng, nhân rộng nhóm doanh nghiệp có mức độ tuân thủ tốt, từ đó đưa vào chương trình hoàn thuế nhanh và tiến tới hoàn thuế tự động.
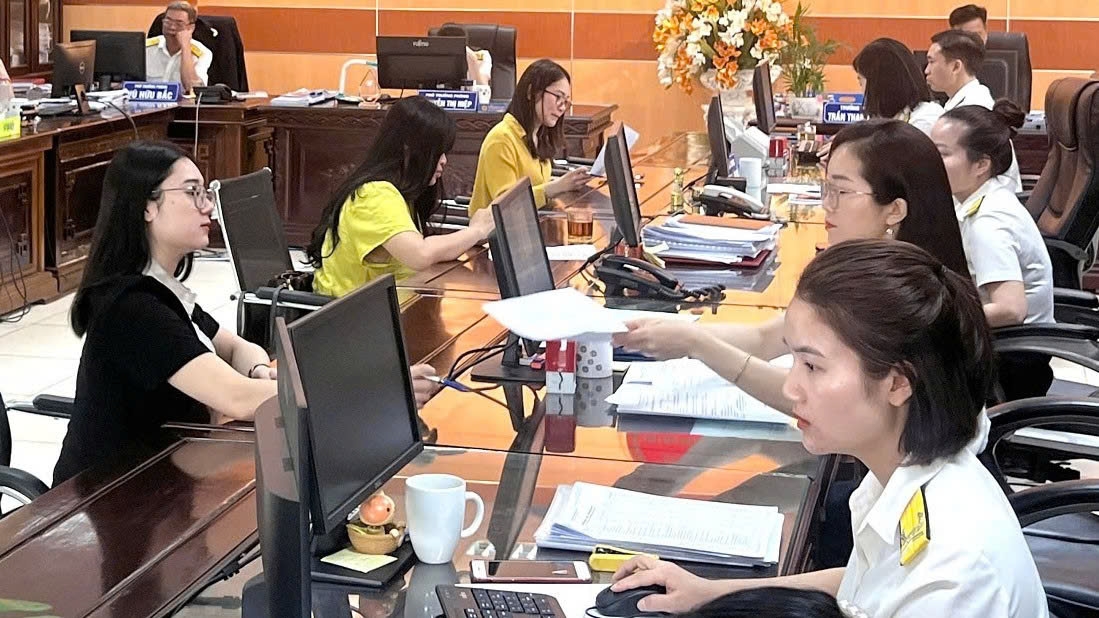
Nếu vận hành hiệu quả, đây có thể tạo thành một vòng tròn tích cực: doanh nghiệp tuân thủ tốt được xử lý thuận lợi hơn; cơ quan thuế giảm nguồn lực dành cho hồ sơ ít rủi ro; nguồn lực kiểm tra được tập trung vào những trường hợp bất thường; thời gian hoàn thuế được rút ngắn mà vẫn bảo đảm yêu cầu chống gian lận, thất thu ngân sách.
Xa hơn, hoàn thuế tự động dựa trên dữ liệu và hệ thống quản lý rủi ro minh bạch sẽ giúp giảm sự phụ thuộc vào xử lý thủ công, đồng thời hạn chế những can thiệp chủ quan không cần thiết.
Đó không chỉ là câu chuyện ứng dụng công nghệ, mà là sự chuyển đổi phương thức quản lý: từ thủ công sang dữ liệu, từ kiểm soát đại trà sang quản lý theo rủi ro và từ xử lý từng khâu sang một quy trình ngày càng tự động hóa.
Nhìn tổng thể, câu chuyện hoàn thuế GTGT đang cho thấy một cách tiếp cận mới của ngành Thuế: tìm đúng vấn đề để giải quyết đúng vấn đề. Điểm nghẽn có thể nằm ở doanh nghiệp, ở một giao dịch cần xác minh, ở một mắt xích trong chuỗi cung ứng, nhưng cũng có thể nằm trong chính quy trình nghiệp vụ hoặc quy định pháp luật.
Khi cơ quan thuế chủ động lắng nghe, phân loại nguyên nhân, bóc tách rủi ro, đẩy mạnh hoàn thuế điện tử và hướng tới hoàn thuế tự động, cải cách không còn là một khẩu hiệu chung chung. Cải cách hiện hữu ngay trong cách một hồ sơ được xử lý, cách một khoản tiền được hoàn trả và cách cơ quan quản lý ứng xử với doanh nghiệp tuân thủ.
Suy cho cùng, đồng hành với doanh nghiệp không chỉ là giải quyết một hồ sơ hoàn thuế. Đó là quá trình kiên trì tháo từng nút thắt, khơi thông dòng tiền, bảo vệ doanh nghiệp làm ăn chân chính và xây dựng một môi trường kinh doanh minh bạch, thuận lợi hơn. Khi “cảnh báo rủi ro” được đặt đúng vị trí và “niềm tin vào doanh nghiệp tuân thủ” được củng cố bằng dữ liệu, quy trình và trách nhiệm, cải cách hoàn thuế sẽ thực sự trở thành một động lực hỗ trợ sản xuất, kinh doanh.
 Từ khóa: điểm nghẽn, điểm nghẽn,tháo gỡ điểm nghẽn, hoàn thuế, bộ tài chính, cục thuế
 Thể loại: Kinh tế
Tác giả: pv/vov.vn
Nguồn tin: VOVVN


 Chương trình đã phát
 Nghe và xem trực tuyến